
Khoá sổ kế toán cuối tháng trong 5 ngày làm việc: checklist thực tế
Khoá sổ chậm hiếm khi vì thiếu người, mà vì việc dồn về cuối và không ai biết còn gì chưa xong. Lịch 5 ngày dưới đây chia việc theo thứ tự phụ thuộc, kèm kiểm soát sau khi khoá kỳ.
Khoá sổ kế toán cuối tháng là việc mà nhiều doanh nghiệp vừa và nhỏ mất 10–15 ngày, thậm chí lâu hơn, để làm xong. Nguyên nhân hiếm khi là thiếu người. Thường là vì mọi việc dồn về cuối, các bước phụ thuộc nhau mà không ai sắp thứ tự, và không có một danh sách chung cho biết còn gì chưa xong. Bài này đưa ra một lịch 5 ngày làm việc chia theo thứ tự phụ thuộc, các kiểm soát cần có sau khi khoá kỳ, và một ví dụ số về trích trước, phân bổ.
Vì sao khoá sổ chậm
- Chứng từ về muộn. Hoá đơn mua hàng, đề nghị thanh toán, phiếu nhập kho đến tay kế toán sau ngày cuối tháng.
- Đối chiếu làm một lần vào cuối kỳ. Sao kê ngân hàng ba mươi ngày dồn lại, chênh lệch nhỏ phải lần từng dòng.
- Bước sau chờ bước trước mà không ai biết. Giá vốn chưa tính vì kho chưa kiểm; báo cáo chưa lập vì giá vốn chưa có.
- Sửa số sau khi đã "chốt". Không có khoá kỳ, ai đó ghi thêm một bút toán vào tháng trước, báo cáo đã gửi lãnh đạo bị lệch.
Lịch 5 ngày chỉ khả thi khi một phần việc đã được làm trong tháng. Đó là điều kiện tiên quyết, không phải mẹo.
Chuẩn bị trong tháng (trước ngày 1)
- Đối chiếu ngân hàng hằng tuần, không đợi cuối tháng. Nếu có kết nối sao kê tự động, đối chiếu hằng ngày.
- Thống nhất hạn chót nộp chứng từ với các phòng ban, ví dụ 17h ngày làm việc cuối cùng của tháng.
- Lập sẵn bút toán định kỳ (khấu hao, phân bổ chi phí trả trước, tiền thuê) để chạy theo lịch.
- Gửi xác nhận công nợ cho khách hàng và nhà cung cấp lớn từ tuần cuối tháng.
Lịch khoá sổ 5 ngày làm việc
Ngày 1 — Tiền và ngân hàng
- Đối chiếu số dư từng tài khoản ngân hàng với sao kê ngày cuối tháng; khớp từng dòng còn treo.
- Ghi nhận phí ngân hàng, lãi tiền gửi chưa hạch toán. Phí ngân hàng phải được ghi bút toán rồi khớp, không được "loại trừ" cho bảng đối chiếu thôi báo lệch.
- Kiểm kê quỹ tiền mặt, đối chiếu với sổ quỹ.
- Đánh giá lại số dư tiền ngoại tệ theo tỷ giá cuối kỳ (nếu có).
Ngày 2 — Công nợ phải thu, phải trả
- Đối chiếu sổ chi tiết công nợ với tài khoản tổng hợp; mọi chênh lệch phải giải thích được.
- Cấn trừ các khoản thu, trả trước với hoá đơn tương ứng.
- Rà hoá đơn mua hàng đã nhận hàng nhưng chưa có hoá đơn (hàng về chưa có hoá đơn) và hoá đơn đã về nhưng chưa ghi.
- Rà hoá đơn bán cần thay thế hoặc điều chỉnh trước khi chốt số thuế GTGT — xem bài Hoá đơn điện tử: thay thế hay điều chỉnh.
- Đánh giá lại công nợ gốc ngoại tệ (nếu có).
Ngày 3 — Kho và giá vốn
- Đối chiếu kết quả kiểm kê (toàn bộ hoặc theo vòng) với sổ kho; ghi chênh lệch đã được duyệt.
- Xử lý phiếu nhập, xuất còn ở trạng thái nháp.
- Chạy tính giá xuất kho cuối kỳ, kết chuyển giá vốn.
- Với doanh nghiệp sản xuất: tập hợp chi phí, tính giá thành, kết chuyển sản phẩm dở dang.
Ngày 4 — Phân bổ, trích trước, khấu hao
- Chạy khấu hao tài sản cố định và phân bổ chi phí trả trước; kiểm tra mỗi lần chạy có bút toán tương ứng trong sổ cái, không chỉ có trạng thái "đã ghi".
- Trích trước các chi phí đã phát sinh mà chưa có hoá đơn: điện nước, phí dịch vụ, lãi vay, thưởng.
- Ghi nhận bút toán lương, bảo hiểm, thuế TNCN của kỳ.
- Phân bổ chi phí chung theo trung tâm chi phí hoặc dự án (nếu có).
Ngày 5 — Rà soát, lập báo cáo, khoá kỳ
- Lập bảng cân đối phát sinh; kiểm tra số dư bất thường (tài khoản tiền âm, phải thu dư Có, tài khoản trung gian còn số dư).
- So sánh kết quả kinh doanh với tháng trước và với ngân sách; giải thích các biến động lớn.
- Lập báo cáo quản trị và gửi lãnh đạo.
- Khoá kỳ sau khi kế toán trưởng duyệt.
Ví dụ minh hoạ: trích trước và phân bổ trong ngày 4
Ví dụ minh hoạ — số liệu giả định.
Ngày 30/11, công ty biết tiền điện tháng 11 khoảng 18.000.000 đ nhưng hoá đơn sẽ về giữa tháng 12. Công ty cũng đã trả trước tiền bảo hiểm tài sản 12 tháng là 36.000.000 đ từ tháng 9.
| Bút toán | Nợ | Có | Số tiền (đ) |
|---|---|---|---|
| Trích trước tiền điện tháng 11 | Chi phí quản lý | Chi phí phải trả | 18.000.000 |
| Phân bổ bảo hiểm tháng 11 (36.000.000 / 12) | Chi phí quản lý | Chi phí trả trước | 3.000.000 |
Tháng 12, hoá đơn điện về 18.600.000 đ (chưa thuế): ghi giảm chi phí phải trả 18.000.000 đ, phần chênh 600.000 đ ghi vào chi phí tháng 12. Nếu không trích trước, chi phí tháng 11 thiếu 18 triệu và tháng 12 thừa 18 triệu, báo cáo quản trị hai tháng đều sai hướng.
Tên tài khoản cụ thể theo chế độ kế toán doanh nghiệp đang áp dụng; ví dụ chỉ minh hoạ nguyên tắc.
Kiểm soát sau khi khoá kỳ
Khoá kỳ không phải là điểm cuối, mà là điểm bắt đầu của kiểm soát:
- Chặn ghi sổ vào kỳ đã khoá. Mọi bút toán phát sinh sau đó cho kỳ cũ phải đi qua quy trình mở kỳ có người duyệt, hoặc ghi vào kỳ hiện tại kèm diễn giải.
- Nhật ký thay đổi. Ai mở kỳ, khi nào, vì sao, ghi những bút toán nào.
- So khớp báo cáo đã gửi với số hiện tại. Nếu số liệu kỳ đã khoá thay đổi, người nhận báo cáo phải được thông báo.
- Kiểm tra cờ "đã ghi sổ" có bằng chứng. Mỗi lần chạy khấu hao, phân bổ hay hạch toán lương được đánh dấu đã ghi phải trỏ được tới một bút toán thật.
- Họp rút kinh nghiệm ngắn. Bước nào trễ, vì sao, chứng từ nào về muộn. Lịch 5 ngày chỉ giữ được khi nguyên nhân trễ được sửa ở nguồn.
Phần mềm giúp được gì
- Ghi sổ ngay khi chứng từ phát sinh từ bán hàng, mua hàng, kho, lương, thay vì nhập lại cuối kỳ.
- Danh sách khoá sổ có điểm chặn: biết còn gì chưa xong trước khi khoá.
- Đối chiếu ngân hàng, đối chiếu sổ chi tiết với sổ cái, xác nhận công nợ trên cùng hệ thống.
- Khoá kỳ thật sự, chặn ghi sổ vào kỳ đã khoá.
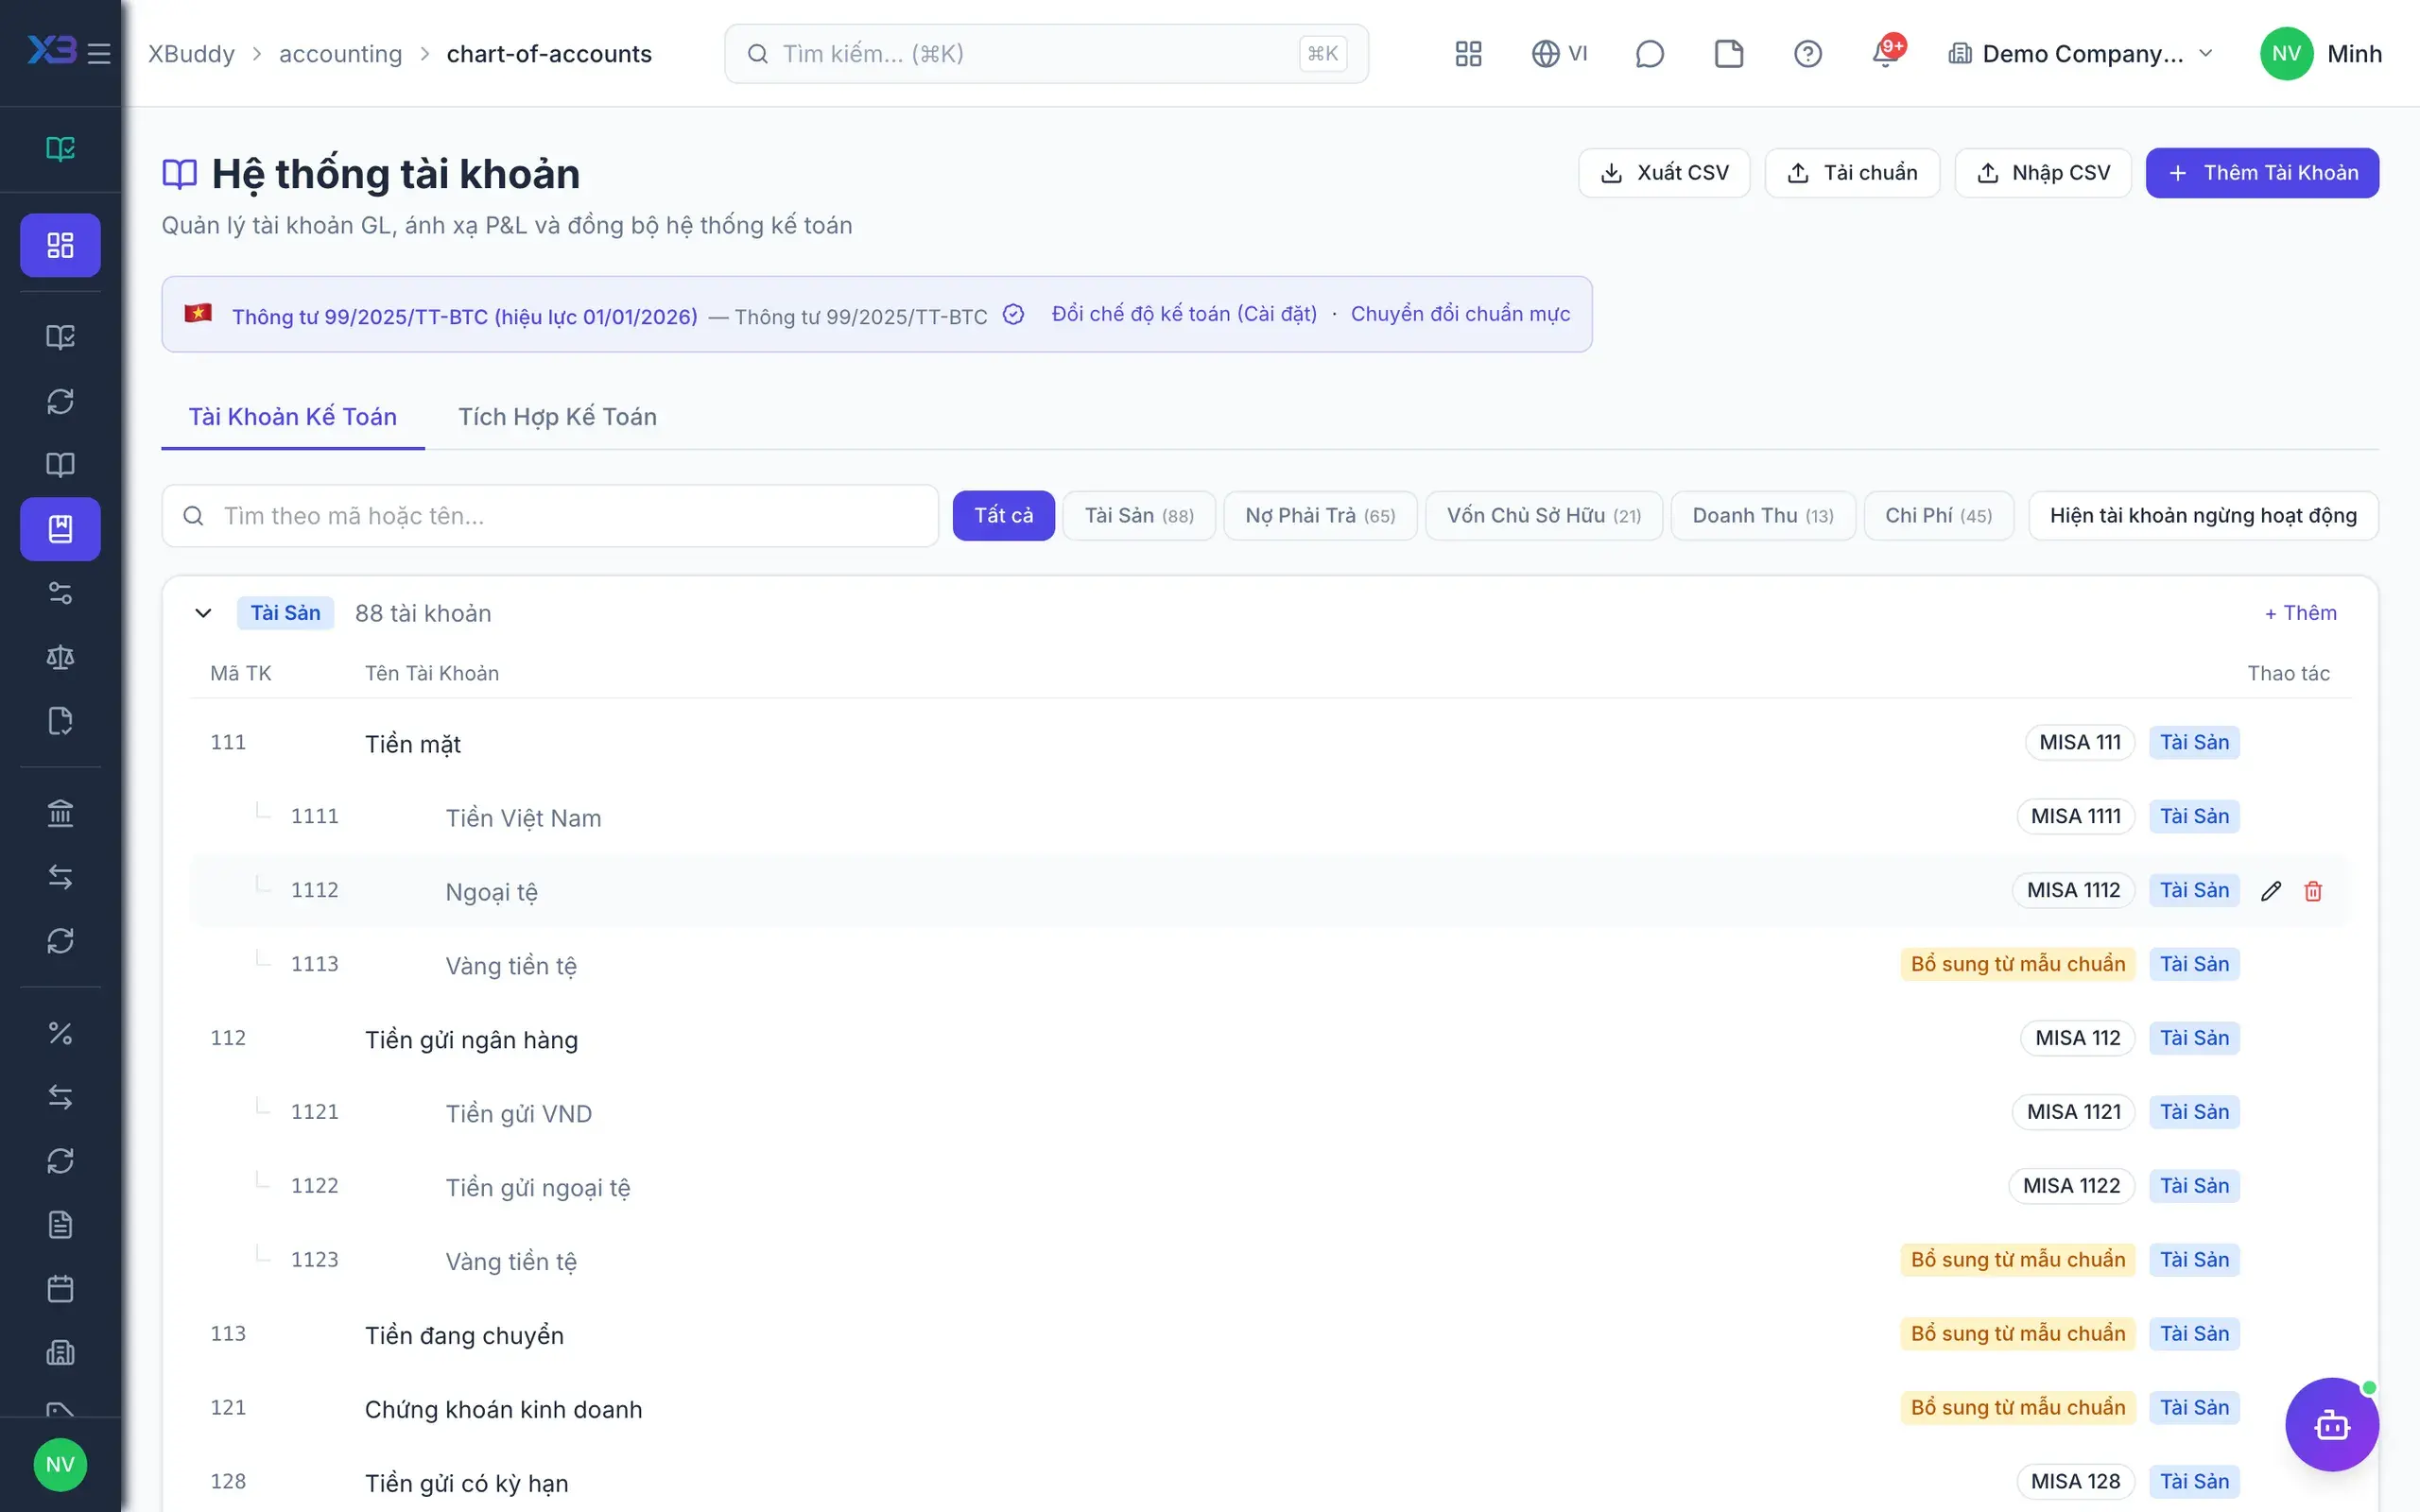
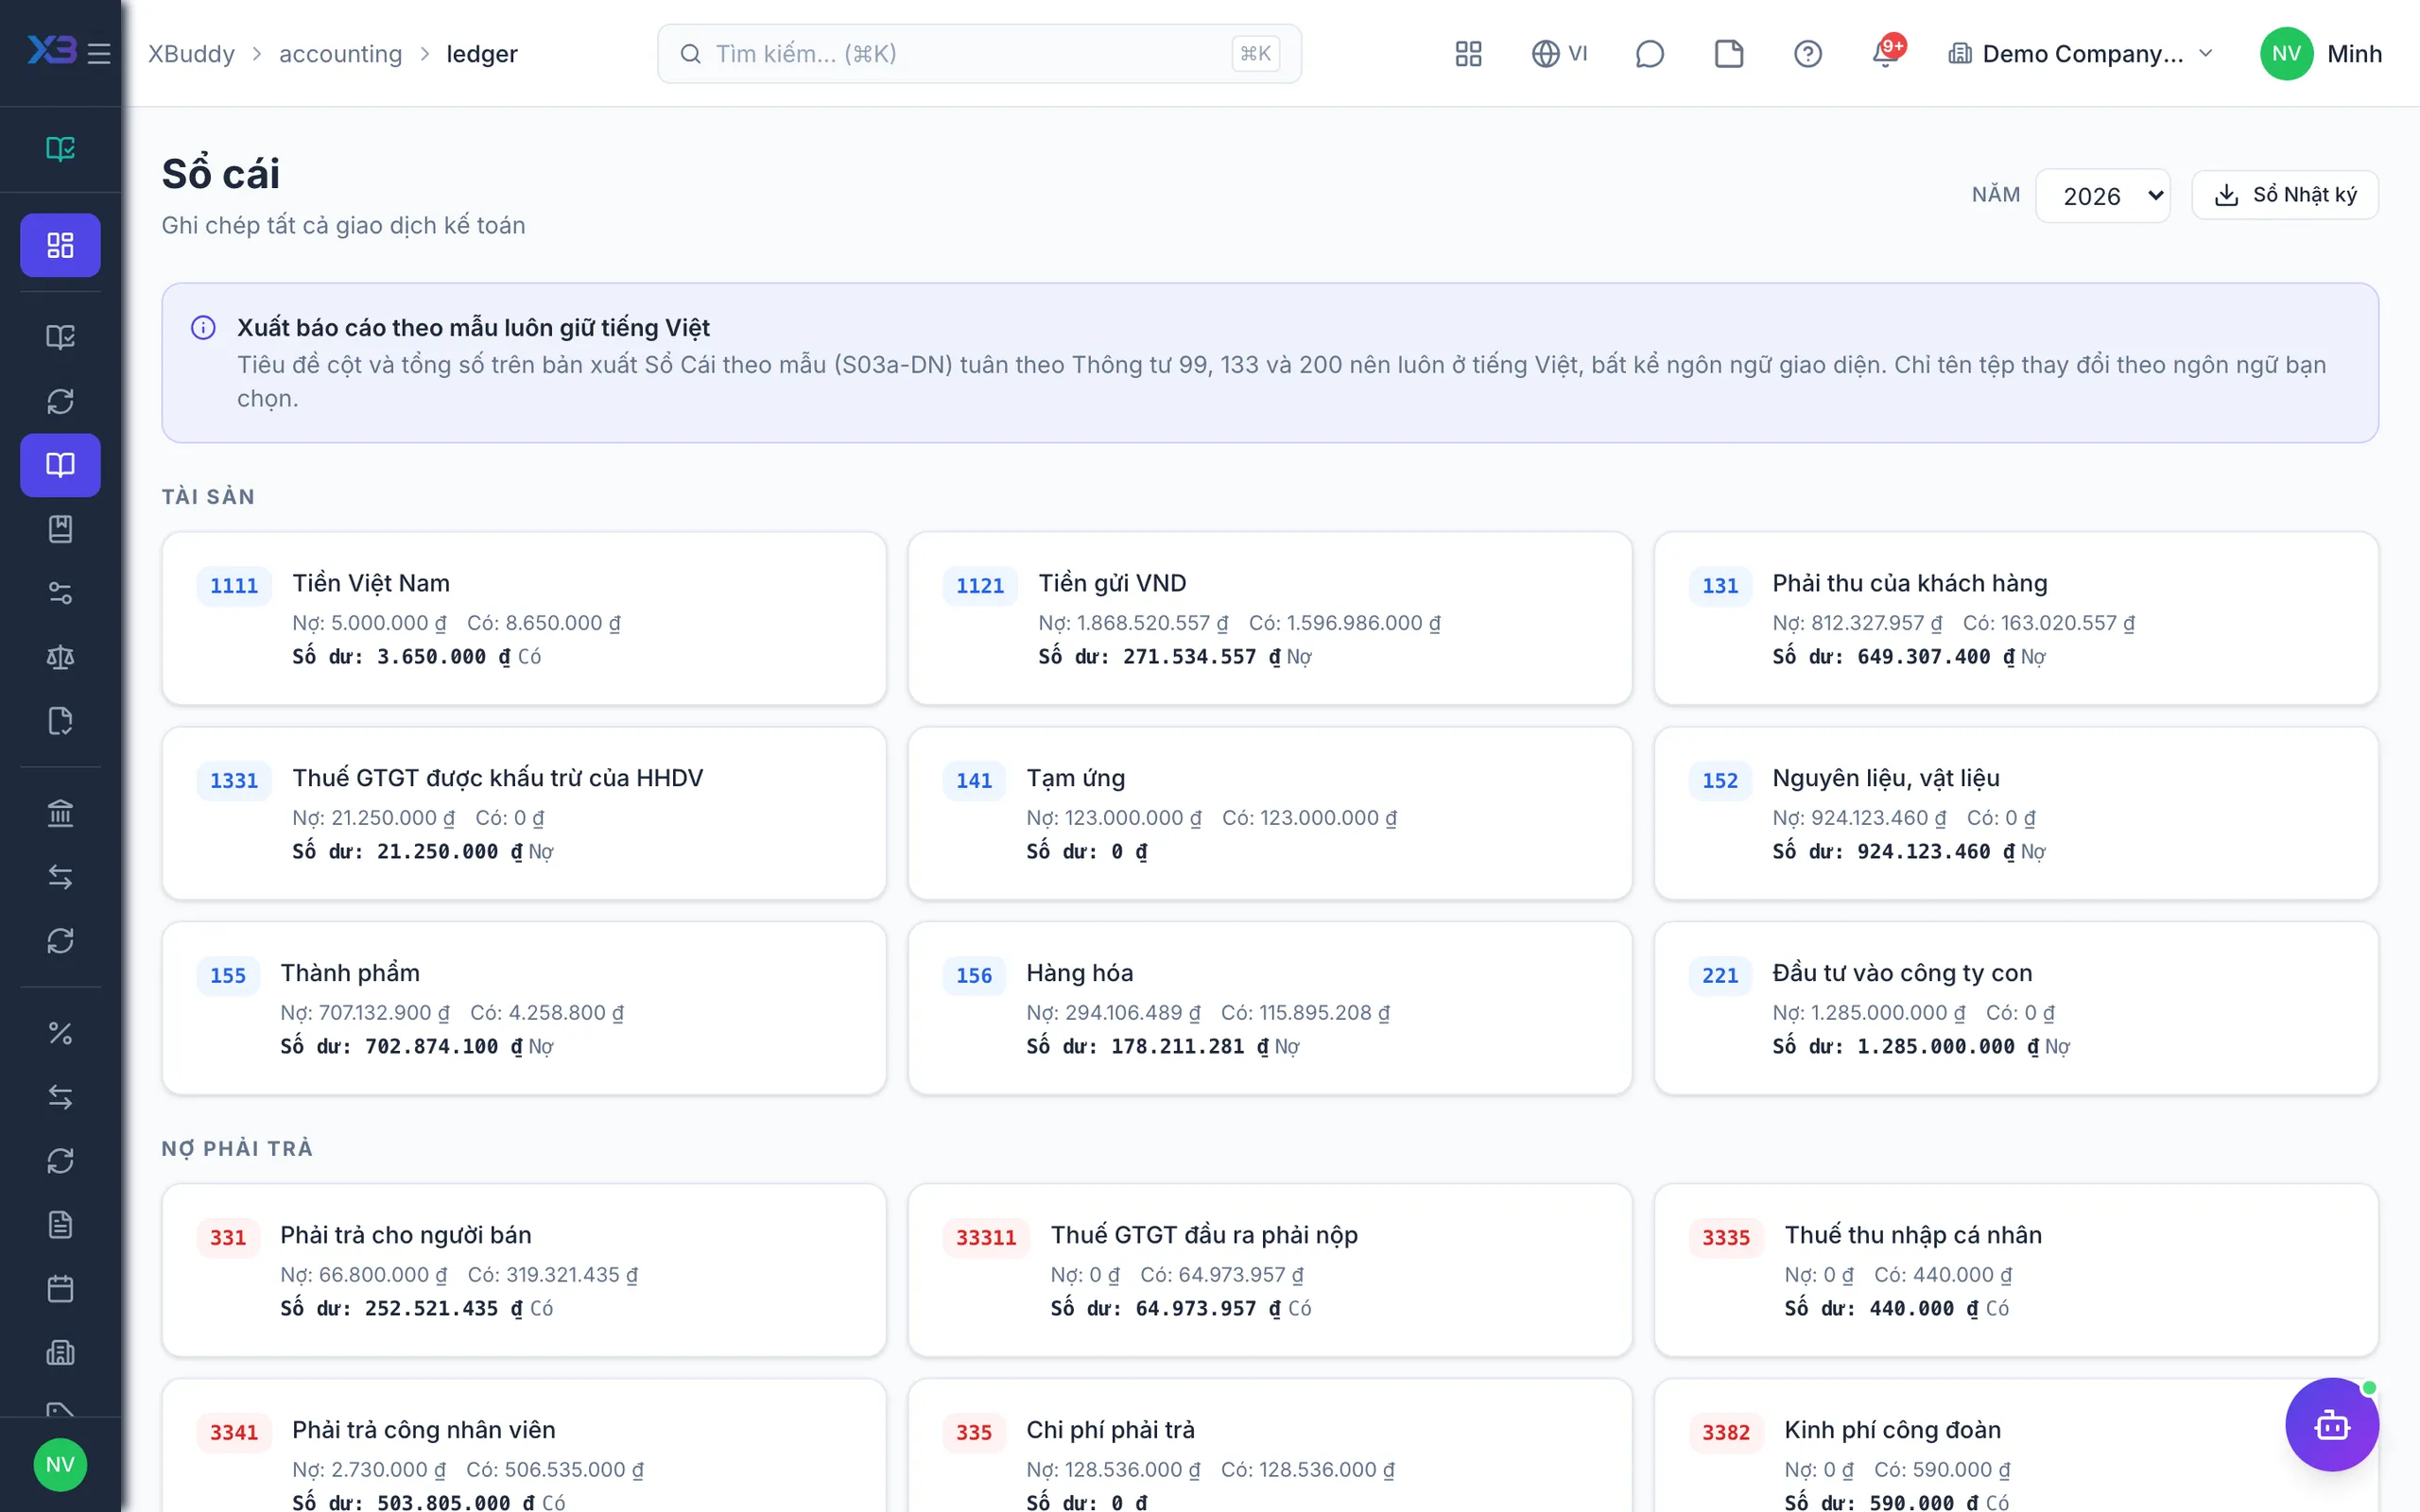
Trong app Kế toán của XBuddy, đóng kỳ đi theo checklist và liệt kê điểm chặn trước khi khoá; hệ thống có đối chiếu sao kê ngân hàng, đối chiếu công nợ, màn đối soát sổ chi tiết với sổ cái, xác nhận công nợ theo lô, bút toán định kỳ, đánh giá lại ngoại tệ và chạy tính giá xuất kho cuối kỳ; công tắc chặn ghi sổ vào kỳ đã khoá được bật mặc định. Trợ lý Bút Toán đề xuất bút toán trích trước và theo dõi trạng thái khoá sổ, còn duyệt và khoá vẫn do kế toán trưởng. Xem toàn bộ quy trình ở giải pháp Kế toán trưởng và góc nhìn quản trị ở giải pháp Giám đốc tài chính.
Câu hỏi thường gặp
Khoá sổ trong 5 ngày có thực tế với doanh nghiệp nhỏ không?
Có, nếu một phần việc đã làm trong tháng: đối chiếu ngân hàng hằng tuần, hạn chót nộp chứng từ rõ ràng và bút toán định kỳ chạy tự động. Nếu mọi việc vẫn dồn về cuối tháng, hãy bắt đầu với mục tiêu 8–10 ngày rồi rút dần.
Việc nào nên làm trước khi khoá sổ?
Thứ tự hợp lý là tiền và ngân hàng, rồi công nợ, rồi kho và giá vốn, sau đó phân bổ và trích trước, cuối cùng là rà soát và lập báo cáo. Bước sau thường dùng kết quả của bước trước, nên đảo thứ tự sẽ phải làm lại.
Phát hiện sai sót sau khi đã khoá kỳ thì xử lý thế nào?
Có hai cách: mở lại kỳ theo quy trình có người duyệt và ghi nhật ký, hoặc ghi bút toán điều chỉnh vào kỳ hiện tại kèm diễn giải rõ ràng. Dù chọn cách nào, cần thông báo cho người đã nhận báo cáo của kỳ cũ nếu số liệu thay đổi.
Tại sao phải trích trước chi phí?
Trích trước giúp chi phí được ghi đúng kỳ phát sinh dù hoá đơn về sau. Nếu không trích trước, kỳ này thiếu chi phí và kỳ sau thừa chi phí, làm báo cáo quản trị của cả hai kỳ sai lệch.
Phần mềm có tự khoá sổ được không?
Phần mềm có thể liệt kê việc còn dở, chạy các bút toán định kỳ và chặn ghi vào kỳ đã khoá. Quyết định khoá kỳ vẫn nên do kế toán trưởng đưa ra sau khi rà soát, vì đó là xác nhận rằng số liệu đã đủ tin cậy để báo cáo.