
Thông tư 99/2025/TT-BTC: doanh nghiệp cần chuẩn bị gì
Thông tư 99/2025/TT-BTC thay Thông tư 200 từ 01/01/2026. Bài này tóm những điểm đã đối chiếu được, kèm checklist chuyển đổi hệ thống tài khoản và báo cáo tài chính.
Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, do Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Với phần lớn doanh nghiệp có năm tài chính trùng năm dương lịch, năm 2026 là năm đầu tiên ghi sổ và lập báo cáo theo thông tư 99/2025. Bài viết này tóm lại những điểm đã đối chiếu được với các nguồn chính thống và tư vấn uy tín, rồi đưa ra một checklist chuẩn bị cụ thể cho bộ phận kế toán.
Một lưu ý trước khi đọc: bài viết chỉ nêu những điểm chúng tôi kiểm chứng được. Với tình huống cụ thể của doanh nghiệp, hãy đọc nguyên văn thông tư và các phụ lục, đặc biệt là điều khoản chuyển tiếp.
Thông tư 99/2025 áp dụng cho ai và từ khi nào
Phạm vi. Thông tư 99/2025/TT-BTC áp dụng cho doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Tổ chức tín dụng và chi nhánh ngân hàng nước ngoài thực hiện theo quy định riêng về kế toán do Ngân hàng Nhà nước hướng dẫn.
Hiệu lực. Thông tư có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Năm tài chính không theo năm dương lịch. Trong một trả lời trên cổng hỏi đáp của Bộ Tài chính, cơ quan này giải thích: doanh nghiệp có năm tài chính từ 01/10/2025 đến 30/09/2026 chưa áp dụng Thông tư 99 tại thời điểm 01/01/2026, mà áp dụng từ năm tài chính bắt đầu sau đó (01/10/2026). Nếu doanh nghiệp của bạn có năm tài chính lệch như vậy, đây là mốc cần ghi vào kế hoạch.
Văn bản bị thay thế. Thông tư 99 thay thế Thông tư 200/2014/TT-BTC cùng một số thông tư sửa đổi, bổ sung liên quan. Doanh nghiệp đang áp dụng chế độ kế toán cho doanh nghiệp nhỏ và vừa cần kiểm tra hướng dẫn riêng cho chế độ đó; bài viết này không bàn tới phần ấy.
Những thay đổi chính đã đối chiếu được
Hệ thống tài khoản
Theo bản tóm tắt của KPMG Việt Nam về Thông tư 99:
- Bỏ các tài khoản 161, 441, 611 và 631.
- Thêm tài khoản 215 (tài sản sinh học), tài khoản 332 (phải trả cổ tức, lợi nhuận) và tài khoản 82112 (chi phí thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu).
- Đổi tên tài khoản 112 từ "Tiền gửi ngân hàng" thành "Tiền gửi không kỳ hạn".
- Doanh nghiệp được điều chỉnh tên, số hiệu, kết cấu và nội dung tài khoản cho phù hợp hoạt động, nhưng phải ban hành quy chế hạch toán kế toán ghi lại các điều chỉnh đó.
Điểm cuối cùng quan trọng hơn vẻ ngoài của nó: sự linh hoạt đi kèm nghĩa vụ ghi chép. Một hệ thống tài khoản tự đặt mà không có văn bản giải thích sẽ khó bảo vệ khi kiểm toán.
Báo cáo tài chính
- Bảng cân đối kế toán đổi tên thành Báo cáo tình hình tài chính.
- Doanh nghiệp dùng biểu mẫu quy định, được bổ sung chỉ tiêu và thuyết minh, với cùng yêu cầu ghi chép như trên.
- Phân loại ngắn hạn và dài hạn của tài sản, nợ phải trả được làm rõ hơn, kèm thuyết minh chi tiết cho các khoản trên 12 tháng.
- Thuyết minh bắt buộc mở rộng cho các khoản trọng yếu, ví dụ tiền bị hạn chế sử dụng, tài sản sinh học, hợp đồng hợp tác kinh doanh, cổ tức phải trả, trái phiếu phát hành, và mọi khoản chiếm từ 10% trở lên của chỉ tiêu tương ứng trên báo cáo.
Chính sách kế toán
- Bổ sung phương pháp giá thành định mức khi tính giá hàng tồn kho; các khái niệm kê khai thường xuyên và kiểm kê định kỳ không còn được trình bày như trước.
- Chi phí sửa chữa, bảo dưỡng định kỳ không trích trước mà phân bổ sau khi phát sinh. Doanh nghiệp đang trích trước chi phí sửa chữa lớn phải dừng nếu việc sửa chữa chưa bắt đầu tại ngày hiệu lực.
- Dự phòng nợ phải thu khó đòi trích theo tỷ lệ của từng nhóm tuổi nợ, được phép dùng phương pháp khác nếu phù hợp hơn.
- Bổ sung hướng dẫn chi tiết cho tài sản sinh học và hợp đồng hợp tác kinh doanh.
Đồng tiền kế toán, chứng từ và kiểm soát nội bộ
- Đồng tiền kế toán mặc định là đồng Việt Nam. Doanh nghiệp chủ yếu giao dịch bằng ngoại tệ có thể chọn một ngoại tệ nếu đáp ứng tiêu chí quy định, và không được đổi lại trừ khi hoạt động thay đổi đáng kể. Báo cáo tài chính lập bằng ngoại tệ phải chuyển đổi sang đồng Việt Nam khi công khai và nộp cơ quan nhà nước.
- Doanh nghiệp được tự thiết kế mẫu chứng từ và sổ kế toán; các quy định chi tiết về hình thức (màu mực, số liên) được bỏ.
- Thông tư nhấn mạnh quản trị và kiểm soát nội bộ, và yêu cầu phần mềm kế toán bảo đảm tính chính xác, toàn vẹn của dữ liệu.
Chuyển số dư: làm theo điều khoản chuyển tiếp, đừng tự suy
Thay đổi chính sách kế toán thực hiện theo quy định chuyển tiếp của Thông tư; nội dung nào Thông tư không quy định thì áp dụng Chuẩn mực kế toán số 29 (VAS 29). Trên thực tế, việc chuyển số dư gồm ba phần:
- Tài khoản bị bỏ (ví dụ 161, 441, 611, 631): xác định số dư cuối năm 2025 và tài khoản nhận số dư theo hướng dẫn chuyển tiếp.
- Tài khoản đổi tên hoặc đổi nội dung: kiểm tra số dư hiện tại có còn đúng với định nghĩa mới không. Tài khoản 112 nay là tiền gửi không kỳ hạn, nên mọi khoản tiền gửi có kỳ hạn đang hạch toán ở đây cần được rà lại.
- Tài khoản chi tiết tự mở: mỗi tiểu khoản doanh nghiệp tự đặt dưới Thông tư 200 phải có chỗ đứng trong hệ thống mới và được ghi vào quy chế hạch toán.
Ví dụ minh hoạ
Số liệu dưới đây là giả định, chỉ để minh hoạ cách lập kế hoạch. Một công ty thương mại có 260 tài khoản đang dùng, trong đó 41 tiểu khoản tự mở và 3 tài khoản nằm trong danh sách bị bỏ. Đội kế toán lập bảng ánh xạ ba cột: tài khoản cũ, tài khoản mới, căn cứ (điều khoản chuyển tiếp hoặc quy chế nội bộ). Họ chia việc thành bốn tuần:
| Tuần | Việc | Đầu ra |
|---|---|---|
| 1 | Liệt kê 260 tài khoản, đánh dấu 3 tài khoản bị bỏ và tài khoản 112 | Danh sách cần xử lý |
| 2 | Ánh xạ 41 tiểu khoản tự mở, soạn quy chế hạch toán | Bảng ánh xạ có người duyệt |
| 3 | Chạy thử chuyển số dư trên bản sao dữ liệu, so bảng cân đối số phát sinh trước và sau | Chênh lệch bằng 0, hoặc giải thích được từng dòng |
| 4 | Chốt số dư đầu kỳ 2026, khoá kỳ 2025 | Số dư đầu kỳ được kế toán trưởng ký |
Nguyên tắc kiểm tra: tổng Nợ và tổng Có của bảng cân đối số phát sinh trước và sau khi chuyển phải bằng nhau. Nếu lệch, dừng lại và tìm dòng gây lệch thay vì điều chỉnh tổng.
Checklist chuẩn bị cho phòng kế toán
- Xác định năm áp dụng theo năm tài chính của từng pháp nhân trong nhóm.
- Đọc nguyên văn Thông tư 99 và phụ lục hệ thống tài khoản, biểu mẫu báo cáo.
- Lập bảng ánh xạ tài khoản cũ sang mới, có cột căn cứ.
- Soạn quy chế hạch toán kế toán cho mọi điều chỉnh tên, số hiệu, kết cấu tài khoản.
- Rà các chính sách bị ảnh hưởng: trích trước sửa chữa lớn, dự phòng nợ khó đòi, phương pháp tính giá tồn kho.
- Chạy thử chuyển số dư trên bản sao, so tổng Nợ/Có.
- Cập nhật mẫu báo cáo sang Báo cáo tình hình tài chính và bộ thuyết minh mới.
- Rà lại kiểm soát nội bộ: ai được sửa hệ thống tài khoản, ai duyệt bút toán, ai khoá kỳ.
- Thông báo cho các bộ phận dùng mã tài khoản (mua hàng, kho, lương) nếu mã họ chọn trên chứng từ thay đổi.
Phần mềm kế toán cần hỗ trợ gì
Khi đánh giá phần mềm cho năm đầu áp dụng Thông tư 99, có bốn câu hỏi đáng hỏi:
- Chọn chế độ kế toán theo từng công ty được không? Nhóm có nhiều pháp nhân với năm tài chính khác nhau sẽ cần mỗi công ty một chế độ.
- Chuyển đổi có xem trước và hoàn tác được không? Chuyển hệ thống tài khoản là việc rủi ro; bản xem trước cho biết tài khoản nào đổi, số dư nào dịch chuyển trước khi ghi thật.
- Mã tài khoản là dữ liệu hay là mã cứng? Nếu phần mềm gắn cứng mã tài khoản vào logic ghi sổ, mọi điều chỉnh trong quy chế hạch toán sẽ đụng vào phần mềm.
- Báo cáo xuất theo mẫu mới chưa? Tên báo cáo, chỉ tiêu và thuyết minh phải theo biểu mẫu hiện hành.
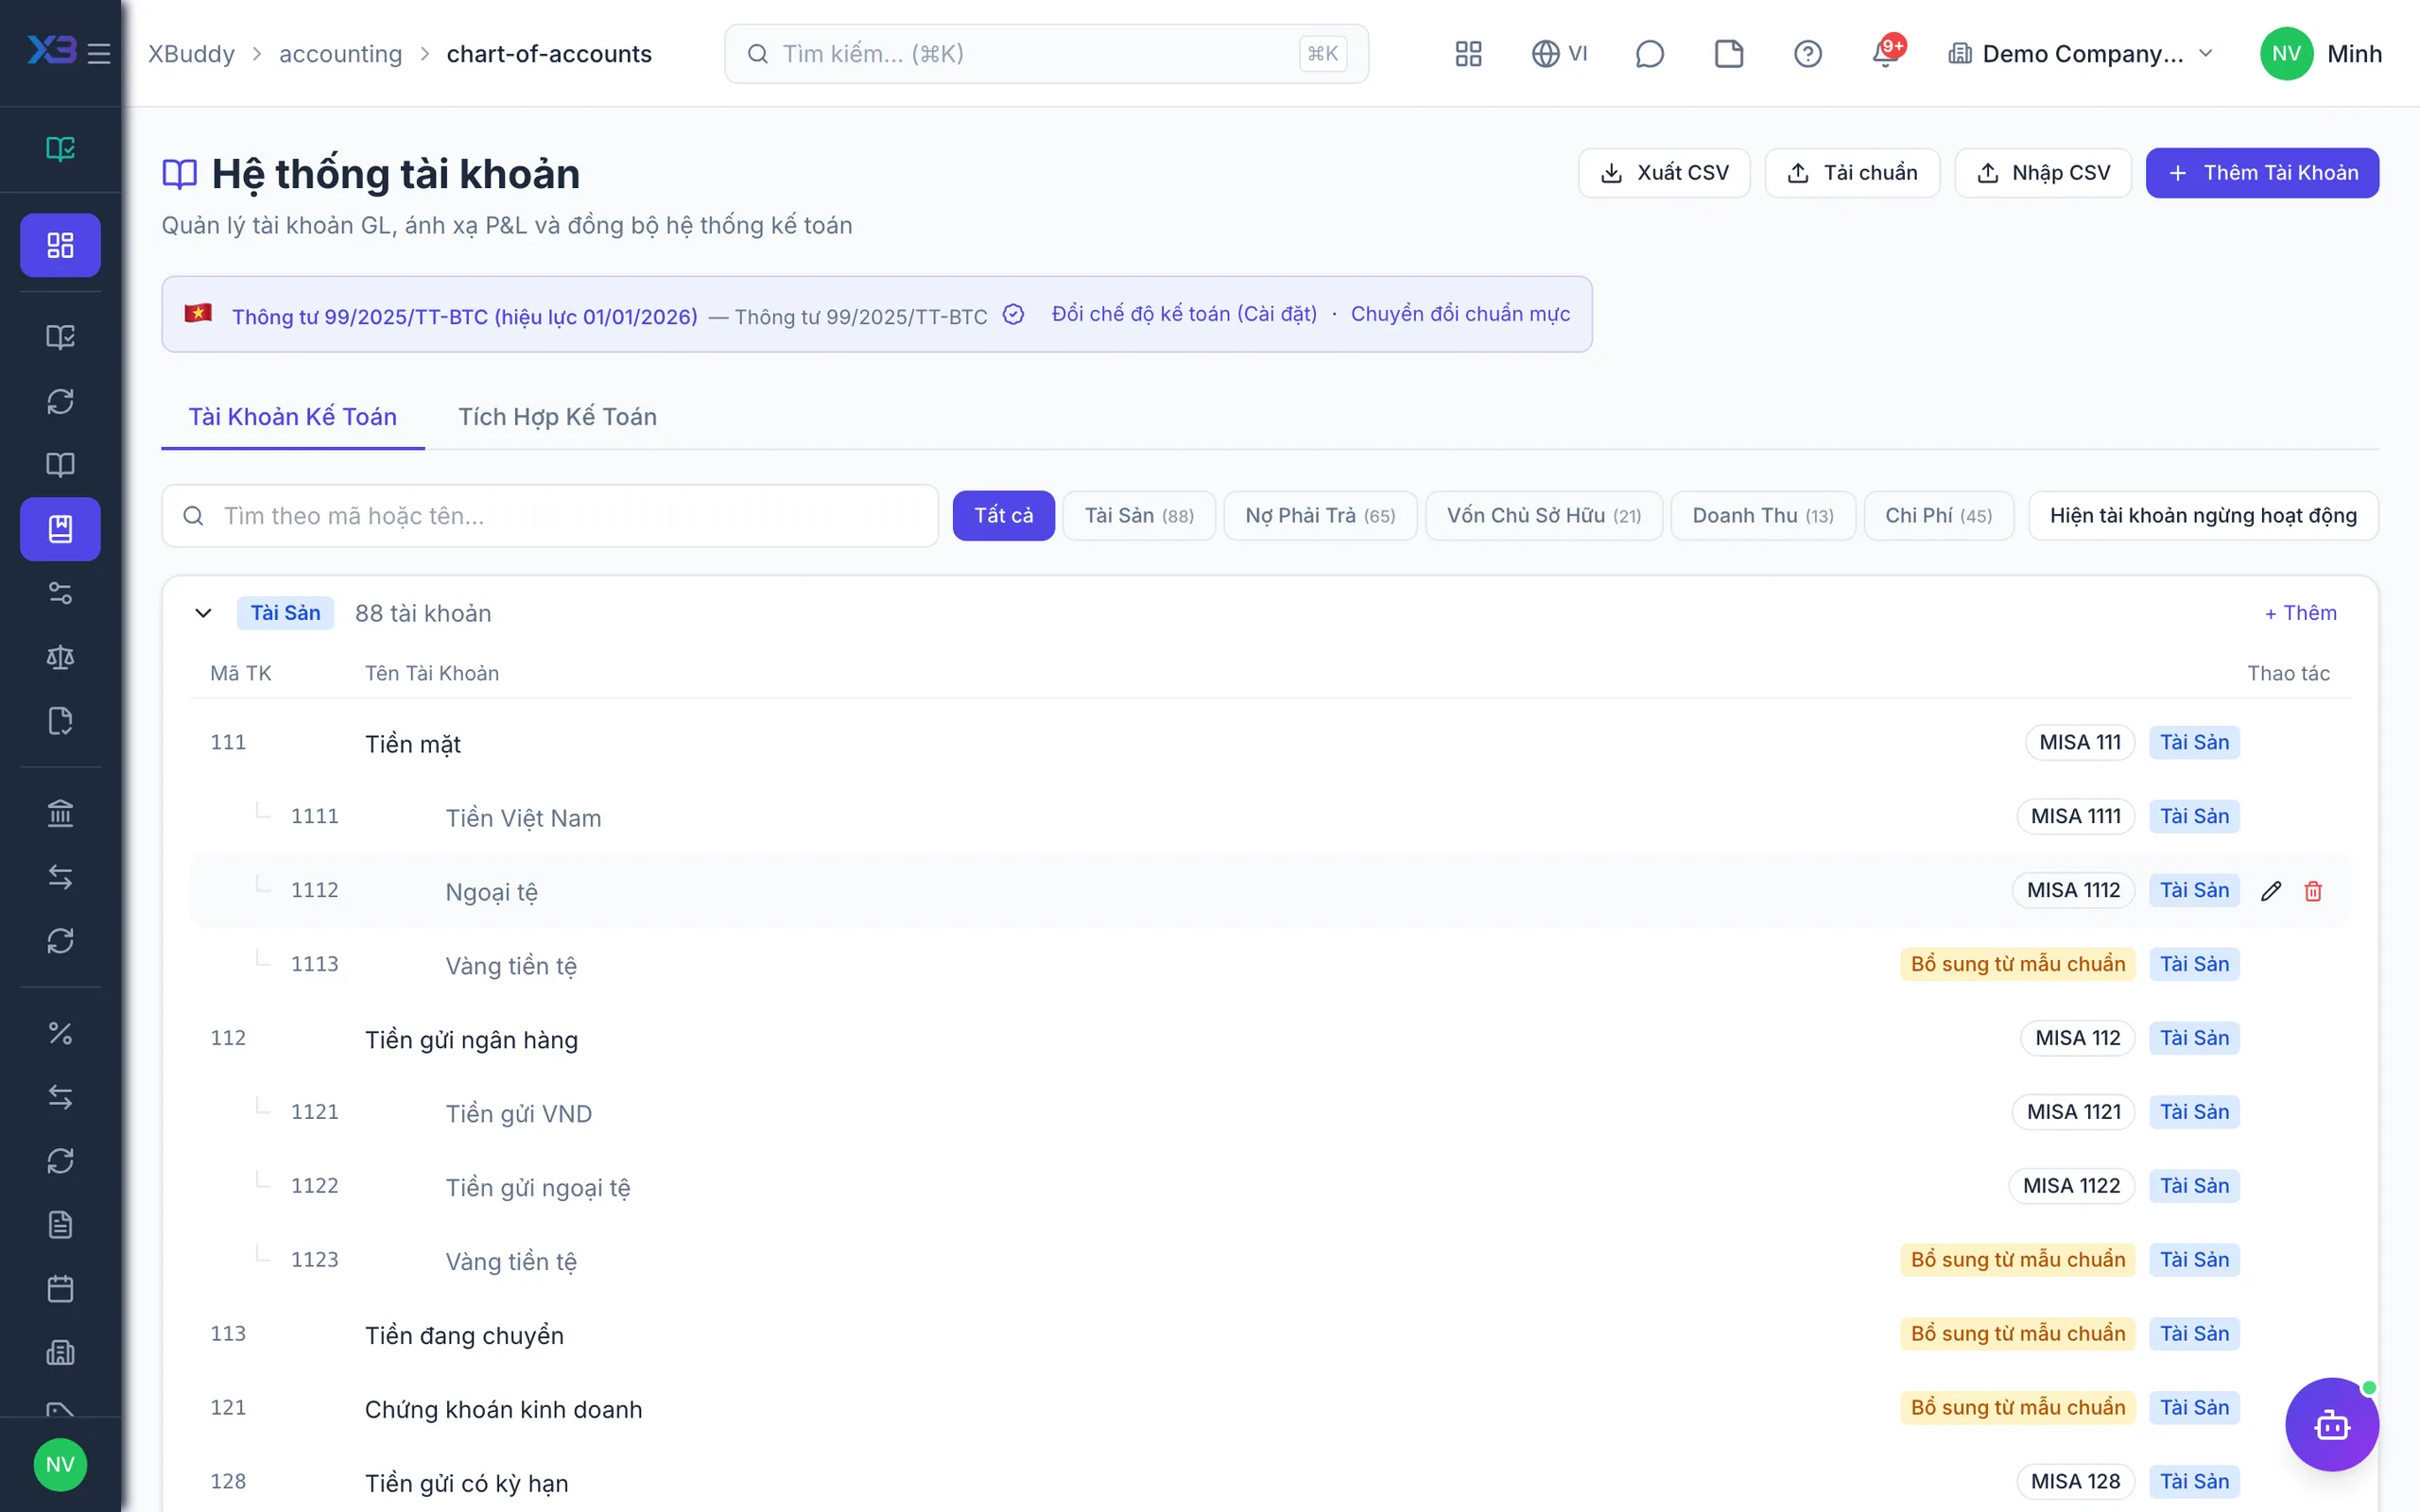
Trong ứng dụng Kế toán của XBuddy, chế độ kế toán đặt theo từng công ty (Thông tư 200, Thông tư 133 hoặc Thông tư 99), và có công cụ chuyển đổi chuẩn mực, ví dụ từ Thông tư 200 sang Thông tư 99, kèm bước xem trước, xác nhận và hoàn tác. Hệ thống tài khoản mẫu có trong Thư viện mẫu để đối chiếu trước khi nạp. Với kế toán trưởng, trang giải pháp Kế toán trưởng mô tả cách ghép phần này với khoá sổ và báo cáo. Dù dùng phần mềm nào, bảng ánh xạ và quy chế hạch toán vẫn là việc của con người; phần mềm chỉ giúp áp dụng chúng nhất quán.
Nếu bạn đang cân nhắc dùng AI cho phần rà soát này, hãy đọc thêm bài AI không được phép tự tính tiền: AI có thể chỉ ra tài khoản bất thường, nhưng số dư và bút toán phải do hệ thống tính và con người duyệt.
Câu hỏi thường gặp
Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào?
Thông tư 99/2025/TT-BTC được ban hành ngày 27/10/2025 và có hiệu lực từ ngày 01/01/2026. Thông tư áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, nên doanh nghiệp có năm tài chính trùng năm dương lịch áp dụng ngay cho năm 2026.
Năm tài chính của tôi bắt đầu từ 01/10 thì áp dụng khi nào?
Theo trả lời trên cổng hỏi đáp của Bộ Tài chính, doanh nghiệp có năm tài chính từ 01/10/2025 đến 30/09/2026 chưa áp dụng Thông tư 99 tại thời điểm 01/01/2026. Việc áp dụng bắt đầu từ năm tài chính kế tiếp, tức từ 01/10/2026.
Thông tư 99 bỏ và thêm những tài khoản nào?
Theo bản tóm tắt của KPMG Việt Nam, Thông tư 99 bỏ các tài khoản 161, 441, 611, 631; thêm tài khoản 215, 332 và 82112; đổi tên tài khoản 112 thành "Tiền gửi không kỳ hạn". Hãy đối chiếu phụ lục hệ thống tài khoản của Thông tư trước khi lập bảng ánh xạ.
Doanh nghiệp có được tự sửa hệ thống tài khoản không?
Có. Doanh nghiệp được điều chỉnh tên, số hiệu, kết cấu và nội dung tài khoản cho phù hợp hoạt động, nhưng phải ban hành quy chế hạch toán kế toán ghi lại các điều chỉnh. Không có văn bản này, các điều chỉnh khó được chấp nhận khi kiểm toán hay thanh tra.
Chuyển số dư từ Thông tư 200 sang Thông tư 99 thế nào?
Làm theo quy định chuyển tiếp của Thông tư 99; nội dung không được quy định thì áp dụng Chuẩn mực kế toán số 29. Nên chạy thử trên bản sao dữ liệu và kiểm tra tổng Nợ, tổng Có của bảng cân đối số phát sinh trước và sau chuyển đổi phải bằng nhau.