
Lương 3P theo grade: thiết kế công thức và tự động hoá bảng lương
Tính lương 3P không khó ở khái niệm mà ở chỗ biến P1, P2, P3 thành công thức chạy được mỗi tháng, đúng BHXH và thuế TNCN. Bài này đi từ thiết kế grade đến bảng lương tự động.
Tính lương 3P là cách nhiều doanh nghiệp Việt Nam chọn khi muốn trả lương công bằng hơn mức "thoả thuận lúc tuyển": một phần trả cho vị trí, một phần cho năng lực người đảm nhiệm, một phần cho kết quả làm ra. Khái niệm thì dễ hiểu. Phần khó nằm ở chỗ biến ba chữ P thành công thức chạy được mỗi tháng, gắn với khung grade, với điểm năng lực và KPI đã được chốt, rồi trừ đúng bảo hiểm và thuế. Bài này đi qua từng bước, kèm một ví dụ số đầy đủ.
Lương 3P là gì: P1, P2, P3
- P1 — Pay for Position (lương vị trí): trả cho giá trị của vị trí trong tổ chức, không phụ thuộc ai ngồi vào. Vị trí được chấm điểm (độ phức tạp, phạm vi trách nhiệm, tác động) rồi xếp vào một grade. Mỗi grade có một dải lương (min – mid – max).
- P2 — Pay for Person (lương năng lực): trả cho năng lực thực tế của người đảm nhiệm so với yêu cầu của vị trí. Hai người cùng grade có thể nhận P2 khác nhau vì một người đã vượt chuẩn năng lực, người kia mới đạt.
- P3 — Pay for Performance (lương hiệu quả): trả theo kết quả của kỳ, thường gắn KPI hoặc OKR. Đây là phần biến đổi.
Không có tỷ lệ "chuẩn" bắt buộc cho ba phần. Doanh nghiệp tự chọn theo văn hoá và loại công việc: vị trí vận hành ổn định thường để P1 lớn, vị trí kinh doanh để P3 lớn hơn.
Ví dụ minh hoạ về tỷ lệ: khối văn phòng có thể chọn P1 65% – P2 20% – P3 15%; cấp quản lý chọn P1 60% – P2 20% – P3 20%; nhân viên kinh doanh có thể đẩy P3 lên 30–40%. Đây chỉ là cách phân bổ tham khảo, không phải quy định.
Bước 1: dựng khung grade trước khi viết công thức
Sai lầm phổ biến nhất là viết công thức P1/P2/P3 khi chưa có khung grade. Khi đó "lương cơ sở" của mỗi người vẫn là con số thoả thuận riêng, và 3P chỉ là cách chia lại một con số không công bằng.
Trình tự nên là:
- Liệt kê vị trí và mô tả công việc. Không có mô tả công việc thì không chấm điểm vị trí được.
- Chấm điểm vị trí theo một bộ tiêu chí cố định, áp như nhau cho mọi phòng ban.
- Gom điểm thành grade. 8–12 grade là đủ cho đa số doanh nghiệp vừa và nhỏ; nhiều hơn sẽ khó giải thích.
- Đặt dải lương cho từng grade dựa trên khảo sát thị trường và quỹ lương chịu được. Các dải nên chồng lên nhau một phần để người giỏi ở grade dưới không bị "kẹt trần".
- Xếp từng người vào bậc trong dải theo năng lực hiện tại.
Chỉ sau năm bước này, "lương 3P theo grade" mới có nghĩa: P1 lấy từ dải của grade, không từ trí nhớ của người phỏng vấn.
Bước 2: viết công thức P1, P2, P3
Một cấu trúc gọn và dễ kiểm tra là dùng một mức lương tham chiếu (base) theo grade/bậc, rồi tách thành ba phần:
| Thành phần | Công thức mẫu | Biến đầu vào |
|---|---|---|
| P1 – Lương vị trí | base_salary × 0,60 |
lương tham chiếu theo grade/bậc |
| P2 – Lương năng lực | base_salary × 0,20 × hệ_số_năng_lực |
hệ số từ đánh giá năng lực (vd 0,8 – 1,2) |
| P3 – Thưởng KPI | base_salary × 0,20 × %KPI / 100 |
tỷ lệ hoàn thành KPI đã chốt |
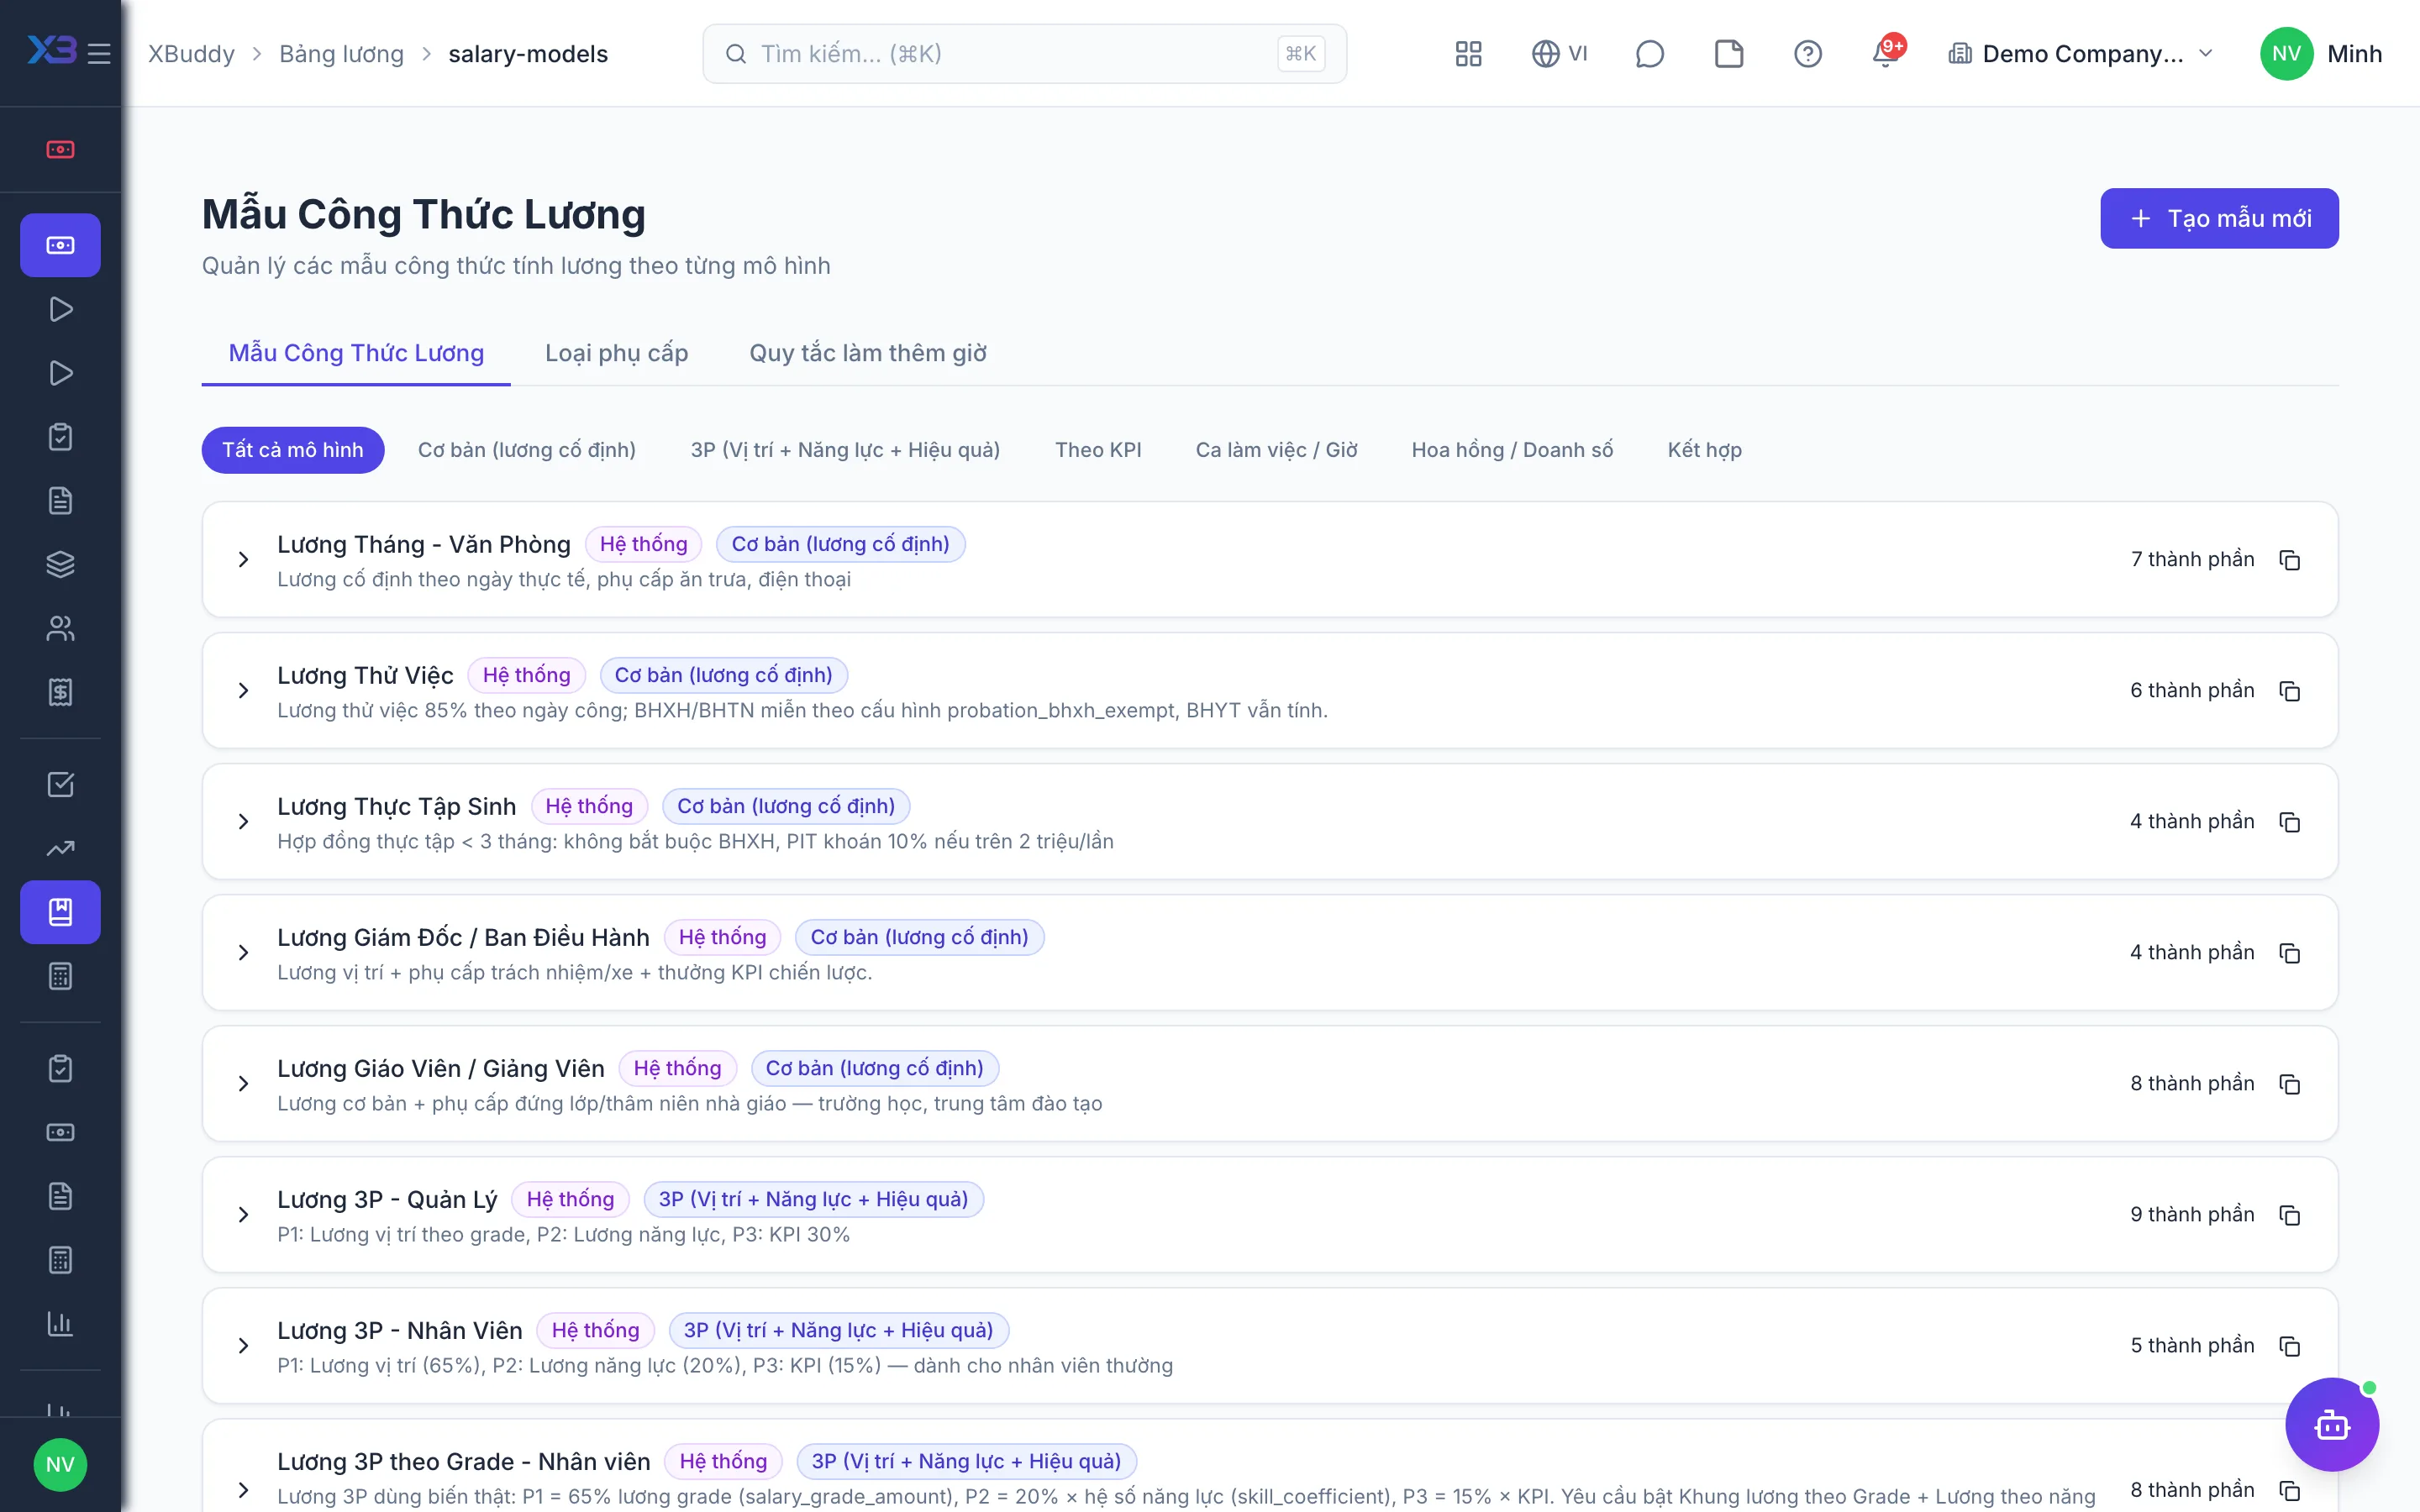
Đây chính là cấu trúc của mẫu "Lương 3P – Quản lý" trong Thư viện mẫu công thức lương của XBuddy; mẫu còn kèm phụ cấp ăn trưa và các dòng khấu trừ BHXH, BHYT, BHTN.
Ba quyết định thiết kế cần chốt bằng văn bản trước khi chạy:
- Trần và sàn cho P3. Nếu KPI đạt 150% thì P3 trả 150% hay dừng ở 120%? Không có trần, một chỉ tiêu đặt thấp sẽ thành thưởng lớn. Đường cong "sàn – mục tiêu – trần" là cách phổ biến: dưới ngưỡng sàn không thưởng, giữa sàn và mục tiêu trả tuyến tính, trên trần giữ nguyên. Thư viện Thưởng & lương biến đổi có sẵn các mẫu này.
- Hệ số năng lực lấy từ đâu và cập nhật khi nào. Nên cập nhật theo kỳ đánh giá (6 hoặc 12 tháng), không theo tháng, để P2 ổn định.
- P3 chi theo tháng hay theo quý. Chi theo quý giảm dao động thu nhập nhưng làm người lao động chờ lâu hơn.
Bước 3: BHXH và thuế TNCN — căn cứ pháp lý hiện hành
Tỷ lệ đóng bảo hiểm bắt buộc
Theo Luật Bảo hiểm xã hội số 41/2024/QH15 (hiệu lực từ 01/7/2025) cùng quy định về bảo hiểm y tế và bảo hiểm thất nghiệp, tổng tỷ lệ đóng là 32% trên tiền lương đóng bảo hiểm:
| Người lao động | Doanh nghiệp | |
|---|---|---|
| BHXH (hưu trí, tử tuất; ốm đau, thai sản; TNLĐ-BNN) | 8% | 17,5% |
| BHYT | 1,5% | 3% |
| BHTN | 1% | 1% |
| Tổng | 10,5% | 21,5% |
Tiền lương đóng BHXH có mức tối đa bằng 20 lần mức tham chiếu. Mức tham chiếu gắn với lương cơ sở và có thể được điều chỉnh, nên hãy kiểm tra văn bản đang có hiệu lực tại kỳ lương bạn tính thay vì đóng cứng một con số vào bảng tính.
Điểm quan trọng với 3P: không phải phần nào cũng đương nhiên nằm trong tiền lương đóng bảo hiểm. Khoản nào đưa vào căn cứ đóng phải đối chiếu với hợp đồng lao động và quy định hiện hành. Trong công thức, hãy tách riêng biến "lương đóng BHXH" thay vì lấy luôn tổng thu nhập.
Thuế TNCN từ năm 2026
- Giảm trừ gia cảnh: Nghị quyết 110/2025/UBTVQH15 (thông qua 17/10/2025, hiệu lực 01/01/2026, áp dụng từ kỳ tính thuế 2026) nâng mức giảm trừ cho người nộp thuế lên 15,5 triệu đồng/tháng và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Biểu thuế: Luật Thuế TNCN số 109/2025/QH15 thay biểu lũy tiến 7 bậc bằng 5 bậc; quy định về tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế 2026. Ba bậc đầu: đến 10 triệu đồng thu nhập tính thuế/tháng chịu 5%, trên 10–30 triệu chịu 10%, trên 30–60 triệu chịu 20%.
Lưu ý thời điểm: tiền lương tháng 12/2025 nếu chi trả trong tháng 01/2026 thuộc kỳ tính thuế 2026, theo hướng dẫn của Bộ Tài chính.
Ví dụ minh hoạ: một kỳ lương 3P đầy đủ
Ví dụ minh hoạ — số liệu giả định, dùng để kiểm tra công thức, không phải tư vấn thuế.
Anh Minh, trưởng nhóm, grade quản lý, lương tham chiếu 30.000.000 đ. Kỳ này hệ số năng lực 0,9, KPI đạt 110%. Phụ cấp ăn trưa 730.000 đ. Lương đóng BHXH theo hợp đồng giả định 24.000.000 đ. Có 1 người phụ thuộc. Để đơn giản, coi mọi khoản thu nhập đều chịu thuế.
| Dòng | Cách tính | Số tiền (đ) |
|---|---|---|
| P1 | 30.000.000 × 0,60 | 18.000.000 |
| P2 | 30.000.000 × 0,20 × 0,9 | 5.400.000 |
| P3 | 30.000.000 × 0,20 × 110 / 100 | 6.600.000 |
| Phụ cấp ăn trưa | cố định | 730.000 |
| Tổng thu nhập | 30.730.000 | |
| BHXH 8% + BHYT 1,5% + BHTN 1% | 24.000.000 × 10,5% | 2.520.000 |
| Giảm trừ gia cảnh | 15.500.000 + 6.200.000 | 21.700.000 |
| Thu nhập tính thuế | 30.730.000 − 2.520.000 − 21.700.000 | 6.510.000 |
| Thuế TNCN | 6.510.000 × 5% (bậc 1) | 325.500 |
| Thực nhận | 30.730.000 − 2.520.000 − 325.500 | 27.884.500 |
Phía doanh nghiệp đóng thêm 21,5% × 24.000.000 = 5.160.000 đ, nên chi phí lương thực của vị trí này trong kỳ là 35.890.000 đ. Con số này mới là con số đưa vào ngân sách nhân sự.
Lỗi hay gặp khi làm lương 3P trên Excel
- Tham chiếu ô bị trôi. Thêm một cột KPI mới, công thức P3 của nửa danh sách vẫn trỏ vào cột cũ. Không có lỗi nào hiện ra; chỉ có con số sai.
- KPI chưa chốt đã vào bảng lương. Trưởng phòng gửi file KPI "tạm", kế toán nhập vào, sau đó KPI sửa lại nhưng bảng lương không ai tính lại.
- Tỷ lệ bảo hiểm và mức giảm trừ đóng cứng trong công thức. Khi quy định đổi (như giảm trừ gia cảnh từ 2026), phải dò từng file, từng tab.
- Không ai giải thích được một dòng lương. Người lao động hỏi "vì sao P2 tháng này thấp", người làm lương phải lần lại ba file.
- Không có bản chạy thử. Sai được phát hiện sau khi đã chi, phải truy thu hoặc truy lĩnh ở kỳ sau.
Tự động hoá bảng lương 3P: phần mềm cần làm được gì
Dù dùng công cụ nào, hãy kiểm tra năm năng lực sau:
- Công thức là dữ liệu có tên biến, không phải ô bảng tính:
base_salary,kpi_achievement_pct,completion_coefficient,bhxh_base. - Chặn chạy lương khi đầu vào chưa duyệt (KPI chưa chốt, đơn nghỉ đang chờ).
- Chạy thử không ghi dữ liệu để so sánh trước khi tạo kỳ thật.
- Giải thích từng dòng lương từ biến nào ra.
- Hạch toán và kê khai từ cùng một nguồn, để số thuế TNCN trên tờ khai khớp bảng lương.
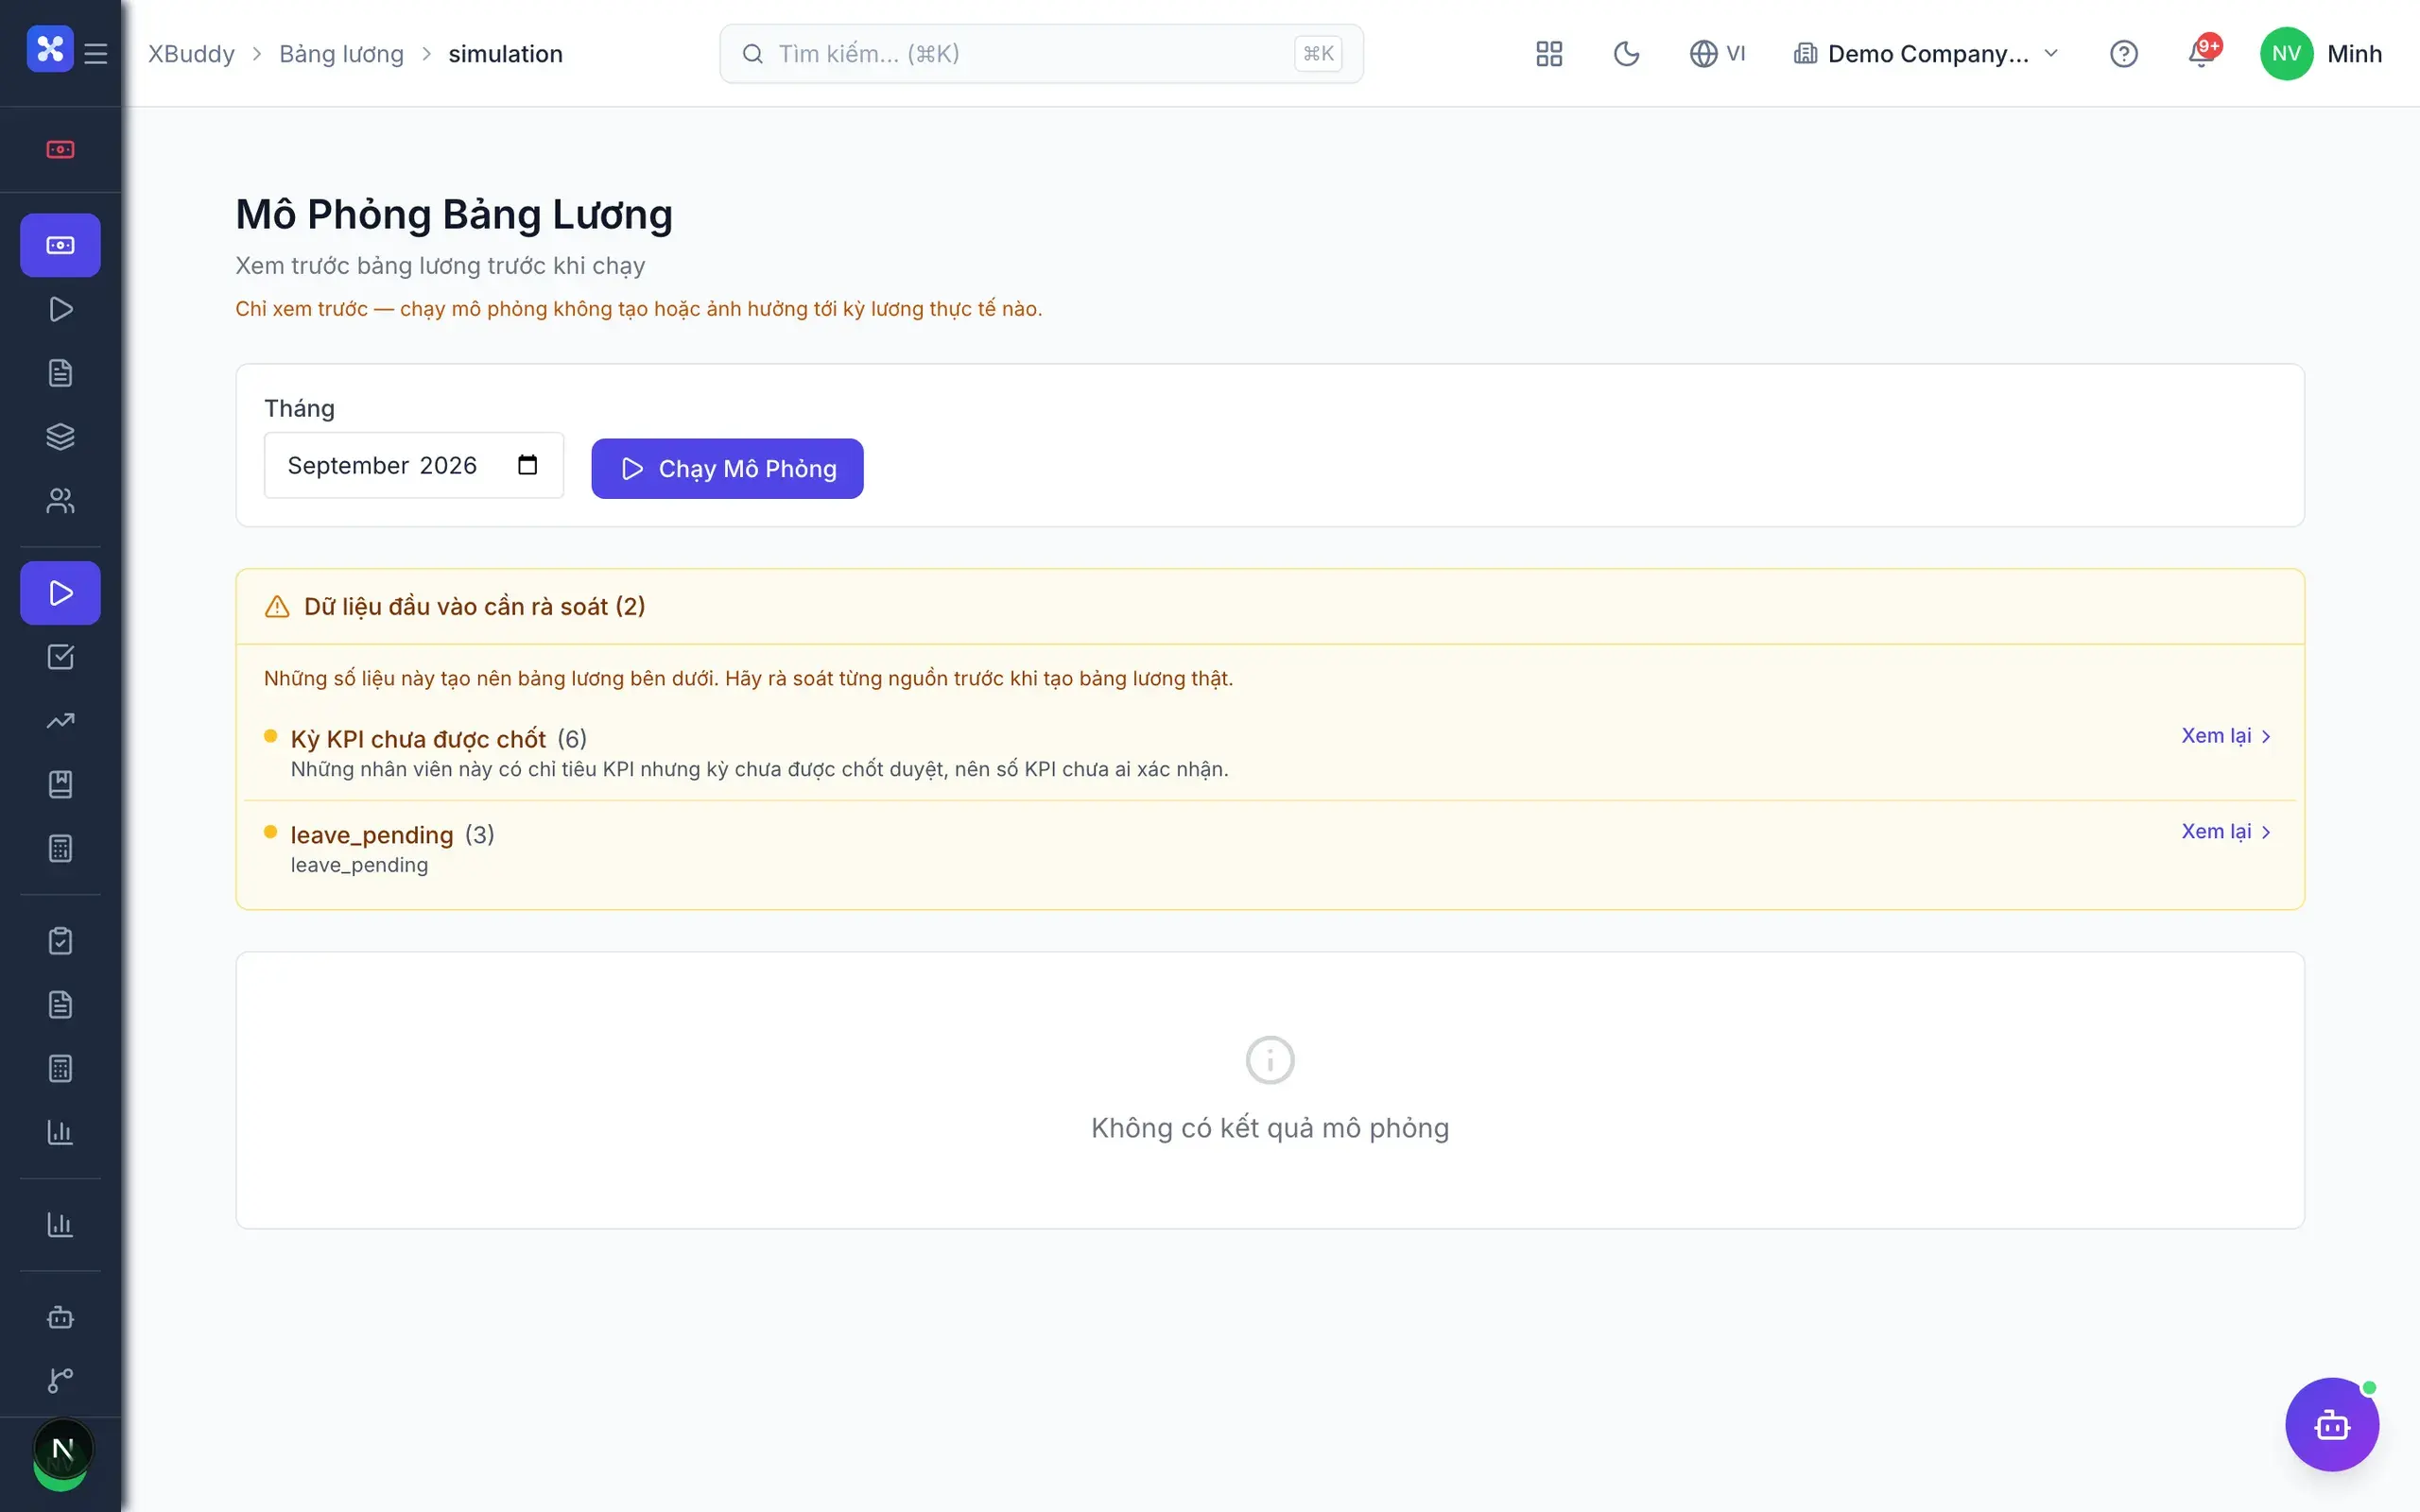
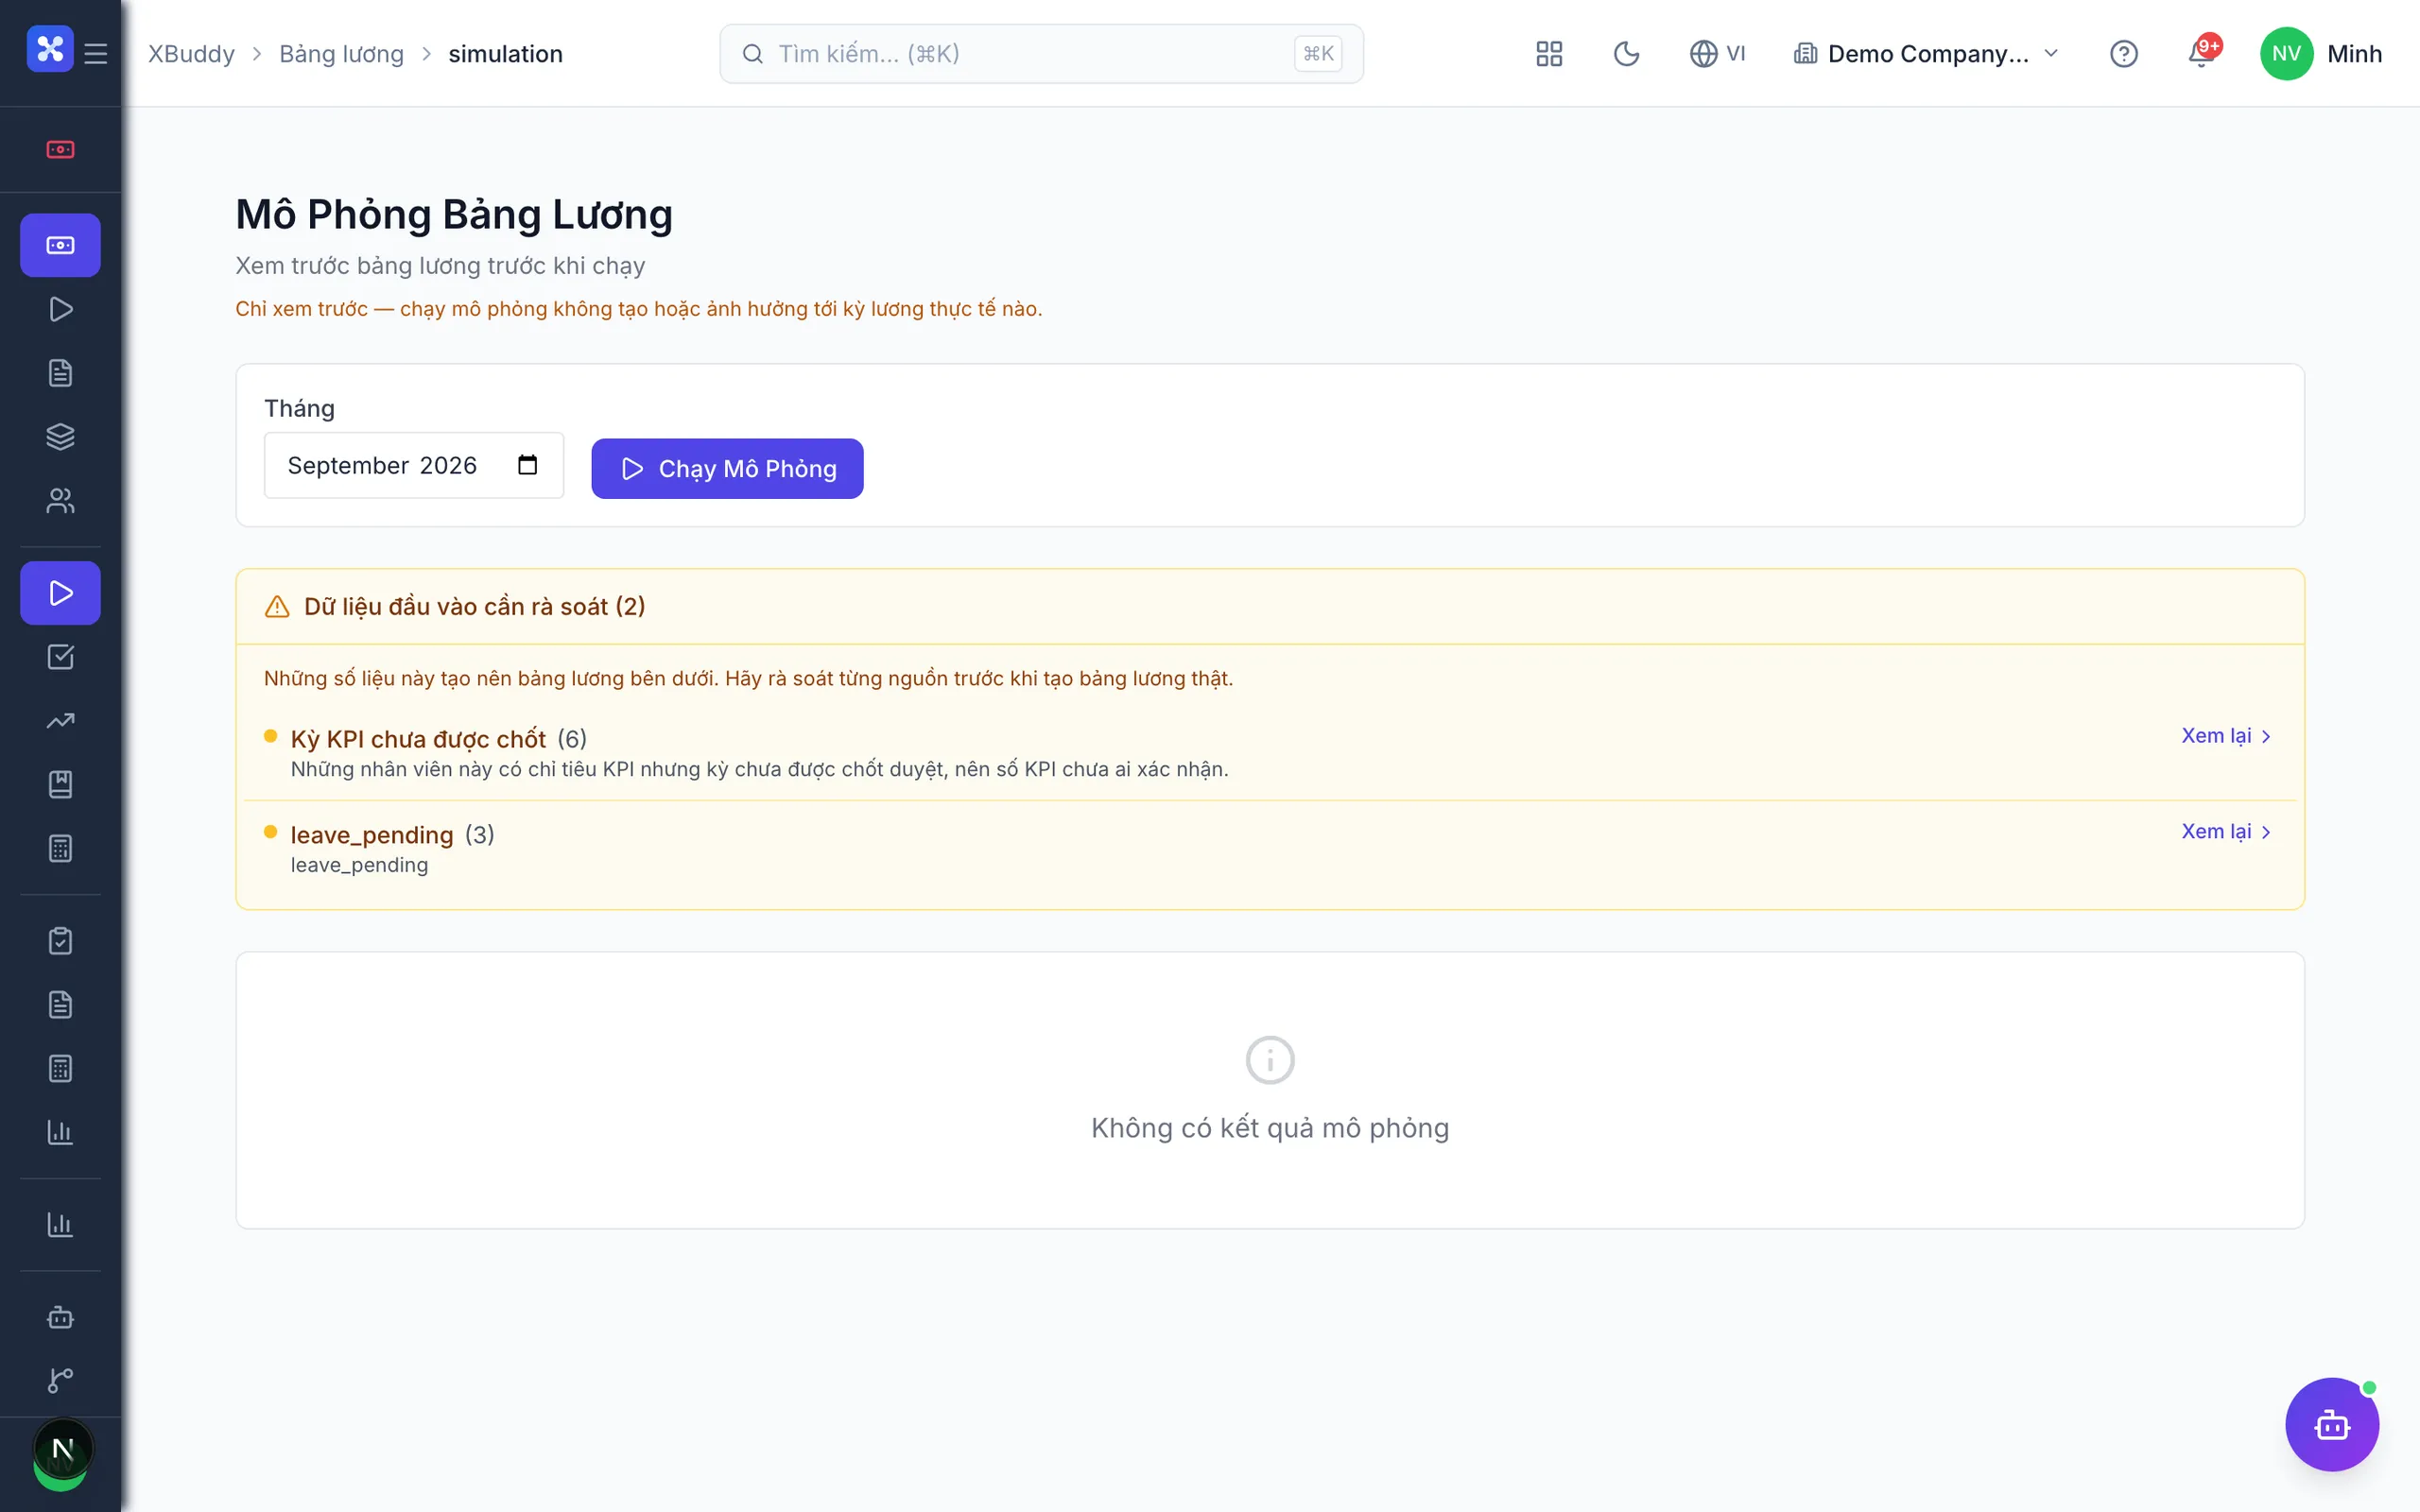
Trong app Bảng lương của XBuddy, mẫu 3P được sao chép từ thư viện rồi chỉnh tỷ lệ; trang Mô phỏng bảng lương chạy thử và liệt kê đầu vào cần rà soát, chẳng hạn kỳ KPI chưa được chốt; mỗi dòng lương có phần giải thích biến. Trợ lý Quản lý Kỳ Lương kiểm tra sẵn sàng trước kỳ lương và phát hiện dòng bất thường, còn quyết định duyệt và chi vẫn do người. Xem thêm cách đội C&B vận hành toàn bộ quy trình ở giải pháp Lương thưởng & phúc lợi.
Câu hỏi thường gặp
Lương 3P có bắt buộc theo luật không?
Không. Lương 3P là một phương pháp thiết kế hệ thống trả lương, không phải quy định pháp luật. Doanh nghiệp vẫn phải tuân thủ lương tối thiểu vùng, xây dựng thang bảng lương và đóng bảo hiểm, thuế theo quy định hiện hành, nhưng tỷ lệ P1/P2/P3 là do doanh nghiệp tự quyết.
Nên chia tỷ lệ P1, P2, P3 thế nào?
Không có tỷ lệ chuẩn. Vị trí có kết quả khó đo theo tháng nên để P1 lớn (khoảng 60–70%), vị trí kinh doanh có thể tăng P3. Quan trọng hơn tỷ lệ là P3 có trần, có sàn và KPI được chốt trước khi tính lương.
P3 có tính vào tiền lương đóng BHXH không?
Cần đối chiếu cách khoản đó được ghi trong hợp đồng lao động với quy định hiện hành về tiền lương đóng bảo hiểm. Trong công thức, hãy tách riêng biến lương đóng BHXH để quyết định này hiển thị rõ ràng, thay vì mặc định lấy tổng thu nhập.
Mức giảm trừ gia cảnh năm 2026 là bao nhiêu?
Theo Nghị quyết 110/2025/UBTVQH15, có hiệu lực từ 01/01/2026, mức giảm trừ cho người nộp thuế là 15,5 triệu đồng/tháng và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Mức này áp dụng từ kỳ tính thuế năm 2026.
Chuyển từ Excel sang phần mềm lương nên bắt đầu từ đâu?
Bắt đầu từ khung grade và danh sách biến đầu vào, không bắt đầu từ việc chép công thức Excel. Sau đó chạy song song một hoặc hai kỳ, so từng dòng với bảng tính cũ, và chỉ chuyển hẳn khi chênh lệch đều giải thích được.