
Phân quyền duyệt chi theo ngưỡng: ma trận duyệt và uỷ quyền
Phân quyền duyệt chi theo ngưỡng giúp khoản nhỏ đi nhanh, khoản lớn được xem kỹ. Bài viết hướng dẫn thiết kế ma trận ngưỡng, nguyên tắc người lập không tự duyệt và uỷ quyền có thời hạn khi vắng mặt.
Ở nhiều doanh nghiệp đang lớn, mọi khoản chi, từ hoá đơn tiền điện vài triệu đồng đến hợp đồng mua máy móc vài tỷ, đều phải chờ một người duy nhất ký. Kết quả là khoản nhỏ bị nghẽn, còn khoản lớn lại không được xem kỹ hơn vì người duyệt phải ký quá nhiều. Phân quyền duyệt chi theo ngưỡng giải quyết hai vấn đề này cùng lúc: khoản nhỏ được quyết ở cấp gần nhất, khoản lớn đi qua thêm cấp kiểm soát. Bài viết trình bày cách thiết kế ma trận ngưỡng, ba nguyên tắc kiểm soát không nên bỏ và cách uỷ quyền khi người duyệt vắng mặt.
Phân quyền duyệt chi theo ngưỡng là gì
Ma trận duyệt chi (approval matrix) là một bảng trả lời câu hỏi: với loại chi này, số tiền này, ai phải duyệt? Mỗi hàng là một khoảng giá trị, mỗi cột là một cấp duyệt. Một khoản chi chạy qua tất cả các cấp tương ứng với khoảng giá trị của nó.
Ma trận tốt có bốn đặc điểm:
- Ngưỡng rõ ràng, không chồng lấn. Mỗi số tiền rơi vào đúng một khoảng; ranh giới ghi rõ "từ … đến dưới …".
- Theo vai trò, không theo tên người. Ghi "Kế toán trưởng" thay vì "chị Lan". Khi nhân sự thay đổi, ma trận không phải viết lại.
- Phân biệt theo loại chi. Đơn mua hàng, thanh toán nhà cung cấp, hoàn ứng nhân viên và tạm ứng có rủi ro khác nhau, nên có thể có ngưỡng khác nhau.
- Có người duyệt cuối cho mọi khoảng. Không khoảng giá trị nào được để trống người duyệt; một khoản không ai duyệt sẽ hoặc treo mãi, hoặc bị đẩy qua đường tắt.
Ví dụ ma trận cho một doanh nghiệp vừa và nhỏ
| Giá trị (quy đổi VND) | Trưởng bộ phận | Kế toán trưởng | Giám đốc tài chính | Tổng giám đốc |
|---|---|---|---|---|
| Dưới 5 triệu | ✓ | |||
| 5 triệu – dưới 50 triệu | ✓ | ✓ | ||
| 50 triệu – dưới 200 triệu | ✓ | ✓ | ✓ | |
| Từ 200 triệu | ✓ | ✓ | ✓ | ✓ |
Đây là cấu trúc tham khảo, không phải chuẩn. Số tiền cụ thể phụ thuộc quy mô, biên lợi nhuận và mức chấp nhận rủi ro của từng doanh nghiệp, cũng như điều lệ và quy chế tài chính nội bộ.
Ba nguyên tắc kiểm soát không nên bỏ
1. Ngưỡng tính theo tiền tệ gốc của công ty
Doanh nghiệp có giao dịch ngoại tệ thường mắc một lỗi tinh vi: so số tiền trên chứng từ với ngưỡng mà không quy đổi. Một hoá đơn 3.000 USD có "con số" nhỏ hơn 5.000.000 rất nhiều, và nếu hệ thống so thẳng thì nó lọt xuống cấp duyệt thấp nhất. Nguyên tắc đúng là mọi ngưỡng khai bằng tiền tệ gốc của công ty, và so với số tiền đã quy đổi theo tỷ giá của chứng từ.
2. Người lập không tự duyệt
Phân tách nhiệm vụ (segregation of duties) là nền tảng của kiểm soát nội bộ: người tạo ra một khoản chi không được là người phê duyệt nó. Nguyên tắc này phải được áp ở mọi nơi có nút Duyệt: hộp duyệt, trang chi tiết chứng từ, ứng dụng di động, duyệt hàng loạt và cả khi hồ sơ được chuyển cho người được uỷ quyền. Một chỗ quên là một đường vòng.
Doanh nghiệp rất nhỏ đôi khi chỉ có một người vừa lập vừa duyệt. Nếu cần nới lỏng nguyên tắc này, việc nới phải là một quyết định có chủ đích, áp đồng nhất và để lại dấu vết, không phải một lỗ hổng tình cờ ở một màn hình.
3. Không chia nhỏ để lách ngưỡng
Chia một khoản 180 triệu thành bốn đơn 45 triệu là cách lách ngưỡng kinh điển. Biện pháp phòng ngừa gồm: quy định bằng văn bản rằng chia nhỏ là vi phạm; rà soát định kỳ các khoản cùng nhà cung cấp, cùng người lập trong thời gian ngắn; và với mua sắm, gắn đơn mua với đề nghị mua hoặc ngân sách để tổng giá trị được nhìn thấy.
Ví dụ minh hoạ: một hoá đơn ngoại tệ đi qua ma trận
Ví dụ minh hoạ, số liệu và tỷ giá giả định. Áp dụng ma trận ở trên. Nhân viên mua hàng ghi nhận hoá đơn của một nhà cung cấp nước ngoài trị giá 3.000 USD, tỷ giá áp dụng cho chứng từ là 25.400 VND/USD.
- Quy đổi: 3.000 × 25.400 = 76.200.000 VND.
- Xác định khoảng: 76,2 triệu thuộc khoảng "50 triệu – dưới 200 triệu".
- Chuỗi duyệt: Trưởng bộ phận → Kế toán trưởng → Giám đốc tài chính.
- Kiểm tra phân tách nhiệm vụ: người lập là nhân viên mua hàng, không thuộc chuỗi duyệt; hợp lệ. Nếu Trưởng bộ phận tự lập hoá đơn, cấp đầu phải được chuyển cho người có thẩm quyền khác theo quy chế, không được tự duyệt.
Nếu hệ thống so thẳng con số 3.000 với ngưỡng 5.000.000, hoá đơn sẽ chỉ cần Trưởng bộ phận duyệt — bỏ qua hai cấp kiểm soát cho một khoản hơn 76 triệu đồng.
Uỷ quyền khi người duyệt vắng mặt
Người duyệt đi công tác, nghỉ phép hoặc nghỉ ốm là chuyện bình thường. Không có cơ chế uỷ quyền, doanh nghiệp rơi vào một trong hai tình huống xấu: hồ sơ nằm chờ cả tuần, hoặc người duyệt chia sẻ tài khoản cho cấp dưới "duyệt hộ". Tình huống thứ hai tệ hơn nhiều vì nhật ký sẽ ghi sai người quyết định.
Một cơ chế uỷ quyền đúng cần sáu yếu tố:
- Có thời hạn. Ngày bắt đầu và ngày kết thúc rõ ràng. Hết hạn thì quyền tự thu hồi, không phụ thuộc trí nhớ của ai.
- Có phạm vi. Uỷ quyền cho loại hồ sơ nào: chỉ đơn nghỉ phép, chỉ thanh toán, hay toàn bộ. Uỷ quyền "tất cả" chỉ nên dùng cho thời gian ngắn.
- Người nhận có thẩm quyền tương xứng. Không uỷ quyền duyệt khoản 200 triệu cho người mà quy chế chỉ cho phép duyệt tới 50 triệu, trừ khi quy chế cho phép rõ ràng.
- Không uỷ quyền cho chính người lập. Người được uỷ quyền không được duyệt hồ sơ do chính họ tạo ra; nguyên tắc phân tách nhiệm vụ vẫn áp dụng đầy đủ.
- Nhật ký ghi rõ cả hai người. Hồ sơ được duyệt bởi ai, thay mặt ai, theo uỷ quyền nào. Khi kiểm toán, câu hỏi "ai đã quyết định" phải trả lời được ngay.
- Thông báo khi bắt đầu và kết thúc. Người được uỷ quyền cần biết mình đang giữ quyền; người uỷ quyền cần biết khi quyền đã trở về.
Một thực hành tốt là gắn uỷ quyền với chính đơn nghỉ phép hoặc đơn công tác: khi đơn được duyệt, uỷ quyền được tạo với đúng khoảng thời gian vắng mặt, thay vì để người nghỉ tự nhớ thiết lập.
Triển khai: bắt đầu từ đâu
- Thống kê khoản chi 6–12 tháng gần nhất theo loại và theo khoảng giá trị. Phân bố này cho biết đặt ngưỡng ở đâu để phần lớn khoản nhỏ đi nhanh mà phần lớn giá trị vẫn qua cấp cao.
- Viết ma trận theo vai trò, được ban giám đốc phê duyệt và ban hành như một quy chế nội bộ.
- Cấu hình trên hệ thống thay vì chỉ ban hành trên giấy; kiểm tra bằng vài chứng từ thử ở mỗi khoảng, kể cả chứng từ ngoại tệ.
- Thiết lập mẫu uỷ quyền cho các tình huống thường gặp (nghỉ phép năm, công tác, khẩn cấp).
- Rà soát định kỳ: báo cáo thời gian duyệt, khoản bị trả lại, hoạt động uỷ quyền, và điều chỉnh ngưỡng khi doanh nghiệp lớn lên.
XBuddy hỗ trợ việc này thế nào
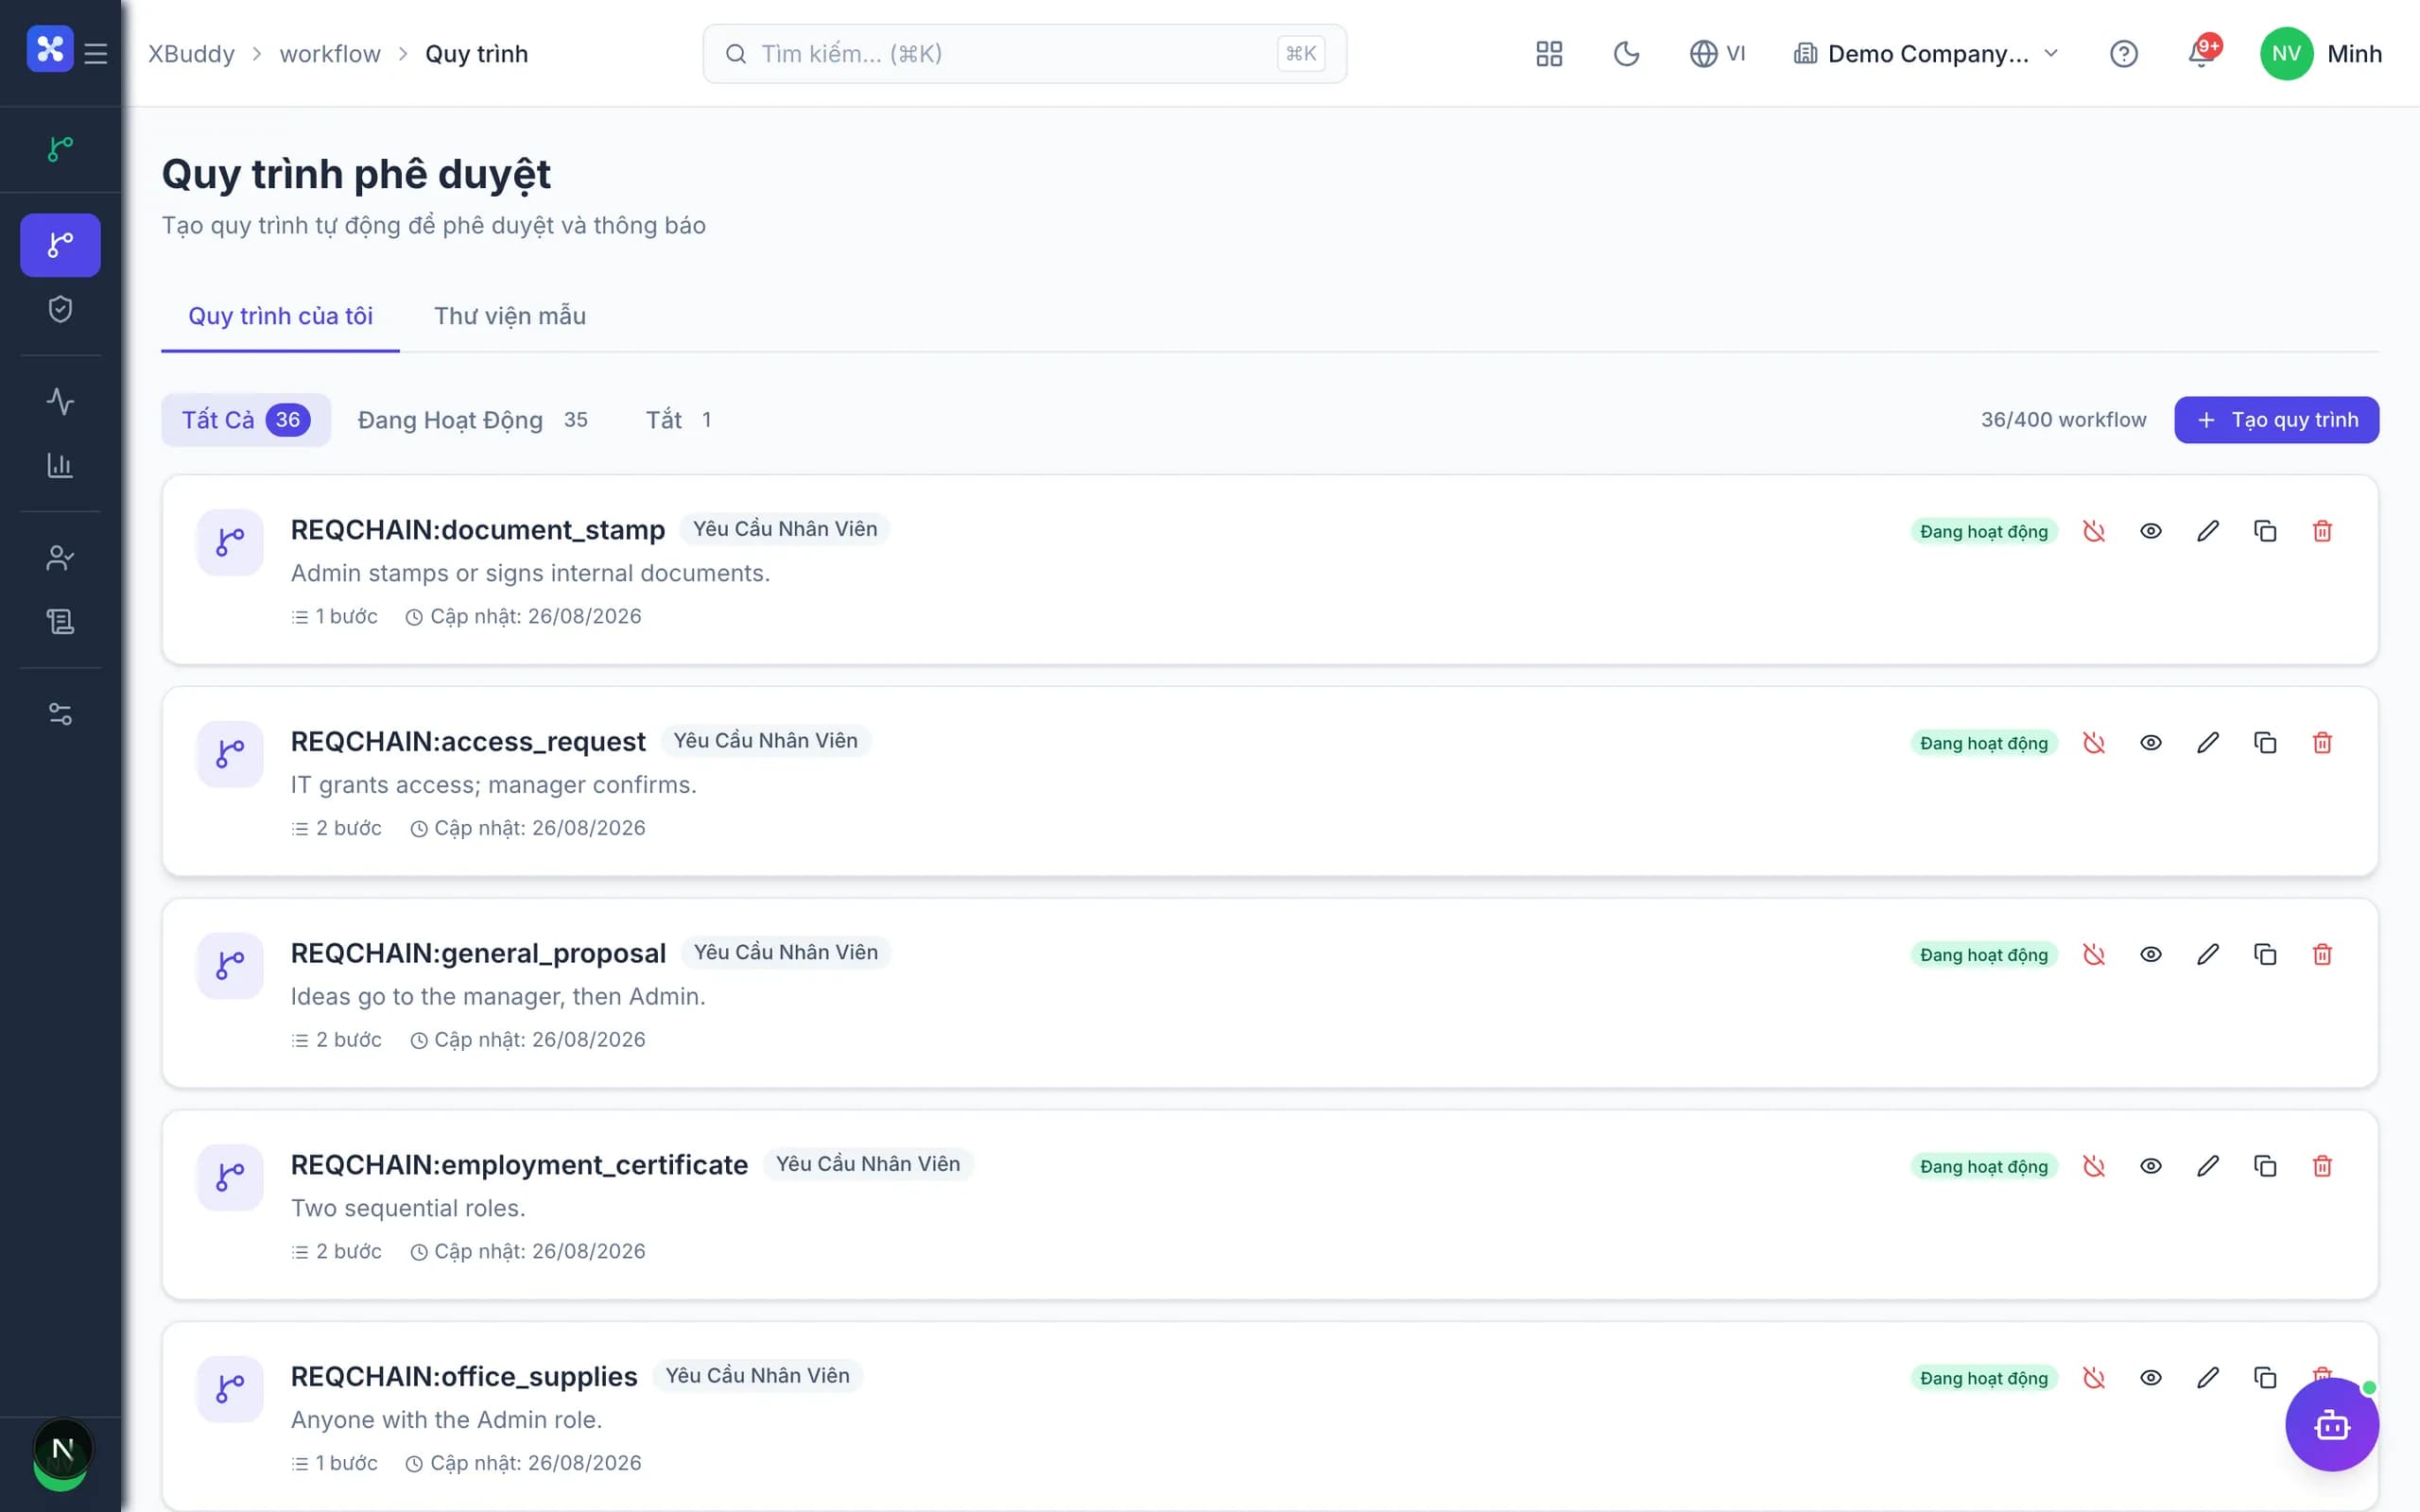
Trong XBuddy, ứng dụng Quản lý quy trình cho phép đặt chính sách ngưỡng quyết định khi nào chứng từ cần duyệt (có chạy thử trước khi áp dụng) và dựng chuỗi duyệt nhiều cấp, tuần tự hoặc song song. Ngưỡng tiền so với số tiền đã quy đổi về tiền tệ gốc của công ty. Nguyên tắc người lập không tự duyệt là một vị từ dùng chung cho mọi cổng duyệt; công tắc cho phép tự duyệt mặc định tắt. Bạn có thể bắt đầu từ thư viện mẫu quy trình duyệt.
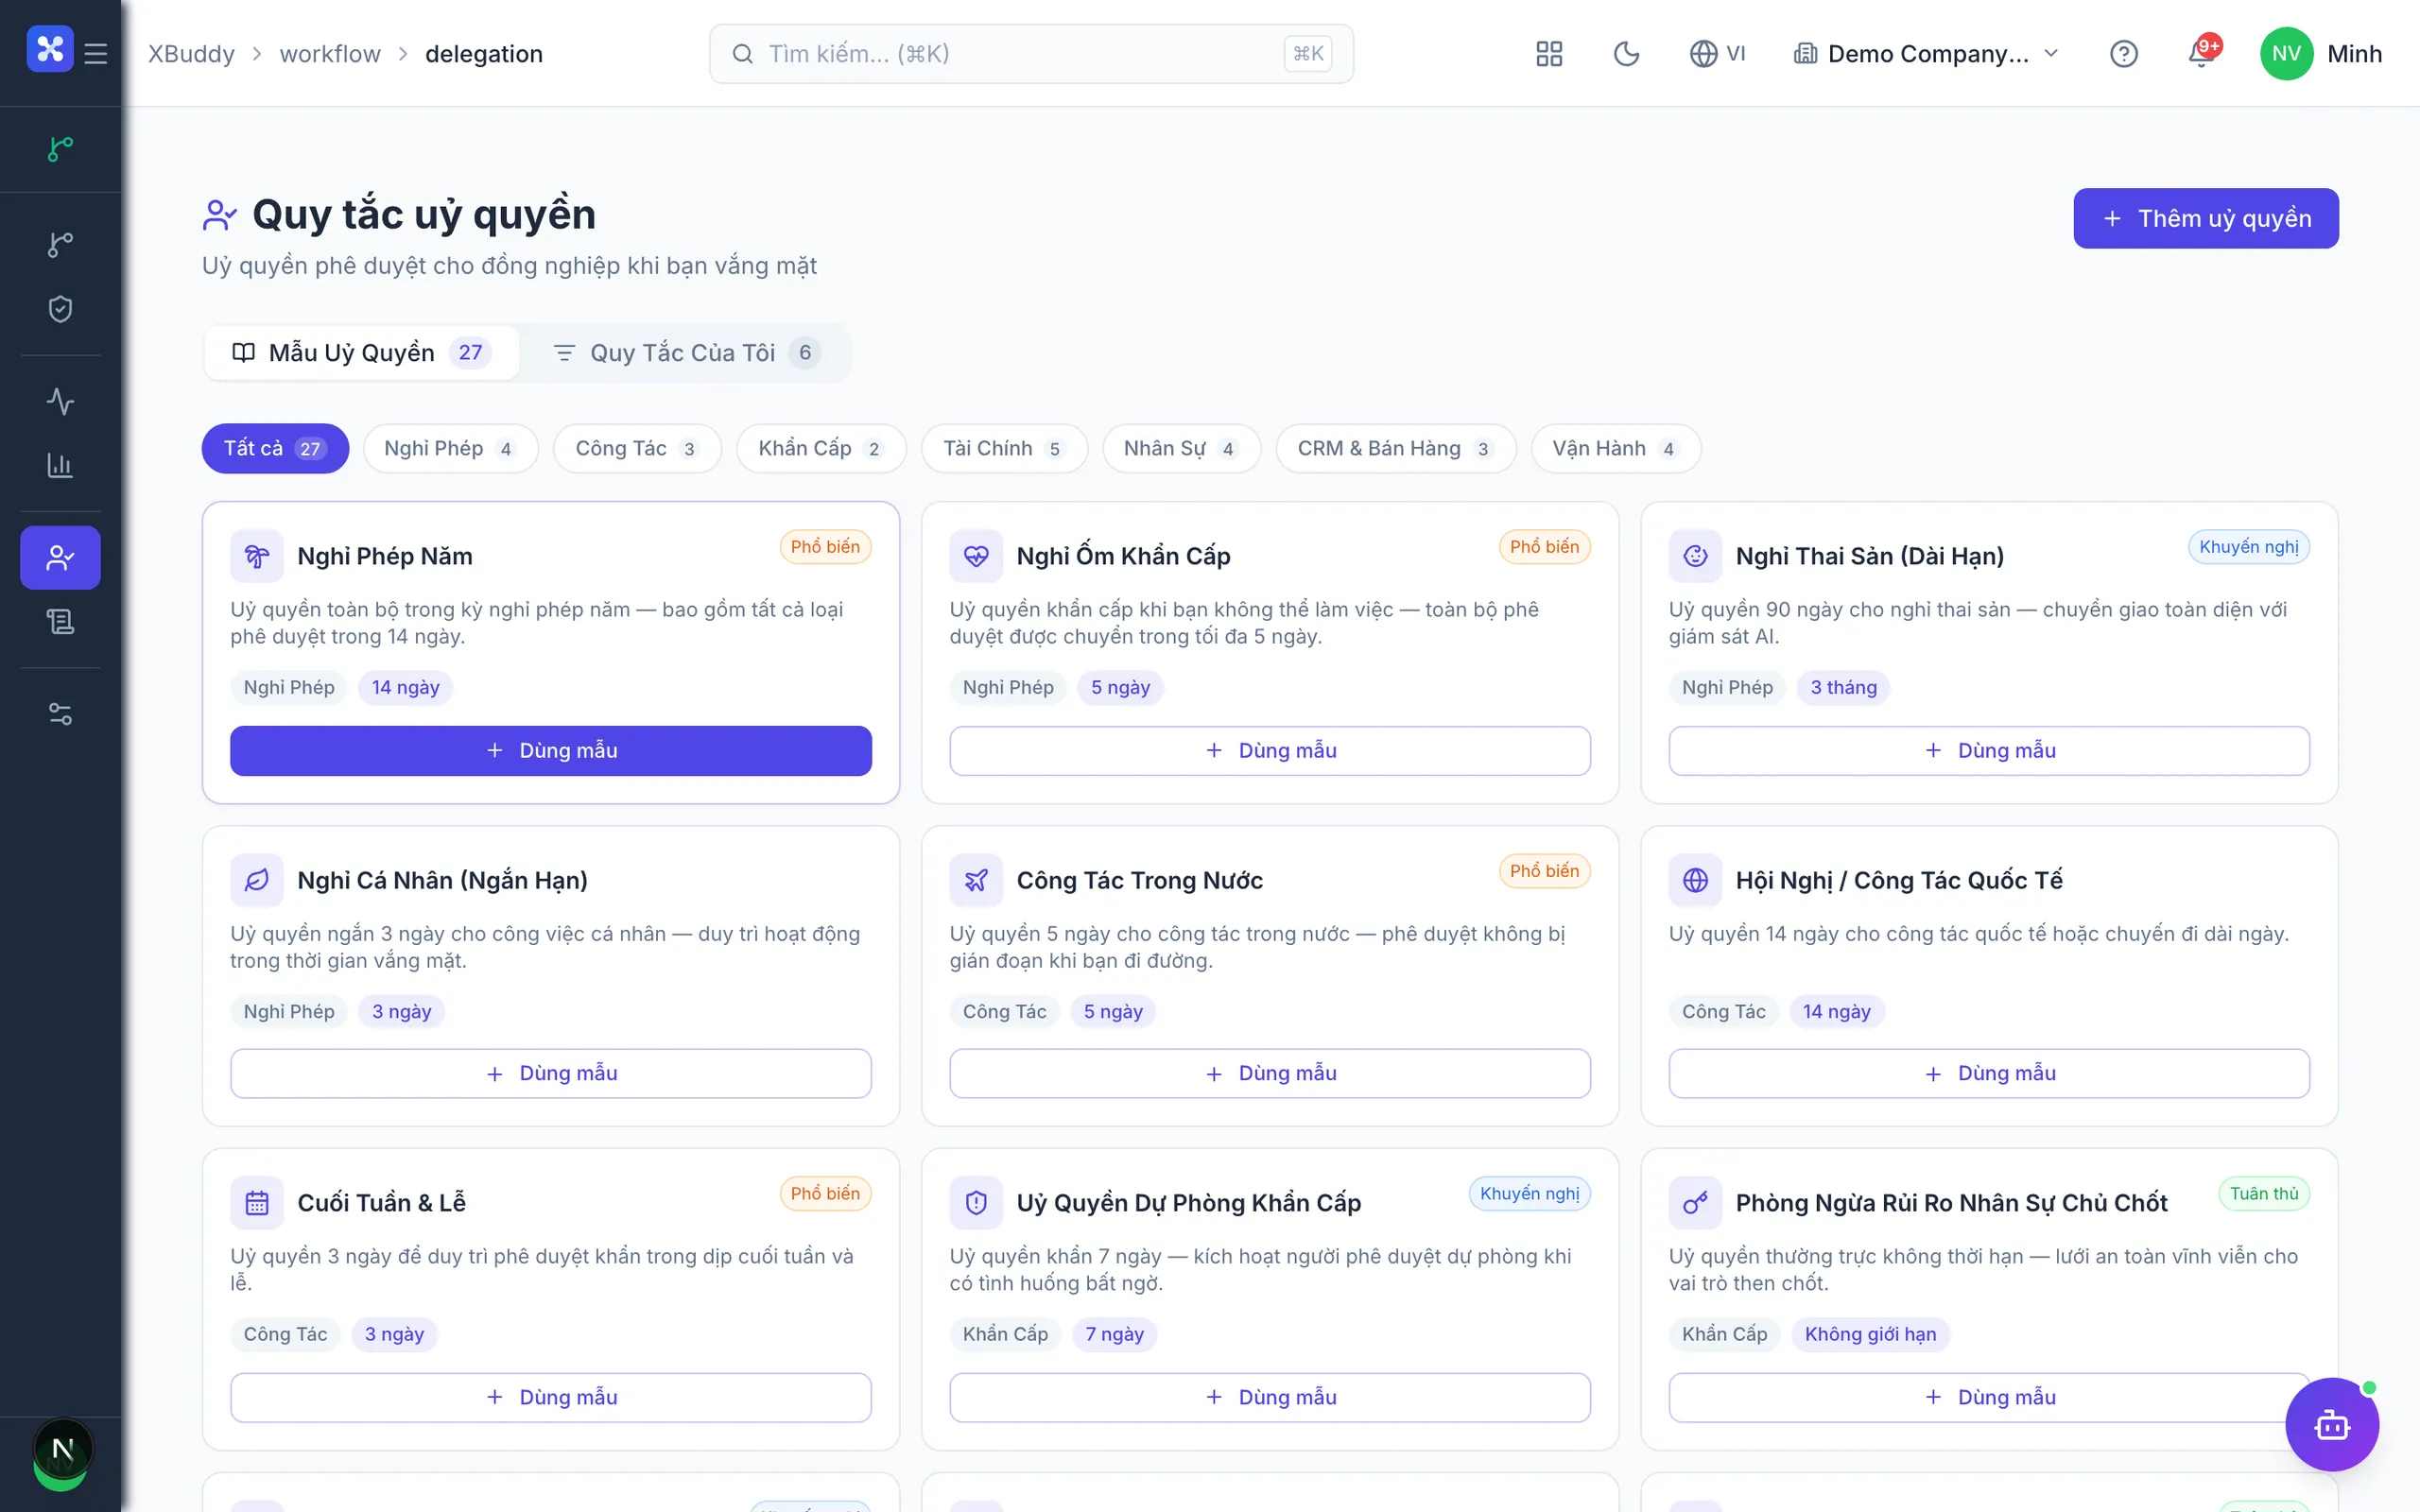
Uỷ quyền trong XBuddy có ngày bắt đầu, ngày kết thúc (hoặc không thời hạn nếu chọn), phạm vi theo loại hồ sơ và lý do; có thể sinh từ đơn nghỉ phép, và hệ thống không chuyển hồ sơ cho người được uỷ quyền nếu người đó chính là người gửi. Mỗi bước duyệt có nhật ký kiểm toán, và có báo cáo riêng về hoạt động uỷ quyền. Xem các mẫu sẵn có tại thư viện mẫu uỷ quyền. Người duyệt làm việc trong hộp duyệt của ứng dụng Phê duyệt; trợ lý AI Quản gia phê duyệt nhắc hạn và chuẩn bị hồ sơ quyết định nhưng không duyệt thay người.
Câu hỏi thường gặp
Doanh nghiệp nhỏ có cần ma trận duyệt chi không?
Có, nhưng có thể rất đơn giản, chẳng hạn hai khoảng: dưới một ngưỡng thì trưởng bộ phận duyệt, từ ngưỡng đó trở lên thì giám đốc duyệt thêm. Giá trị của ma trận không nằm ở số cấp, mà ở chỗ mọi người biết rõ ai quyết định khoản nào và không còn phải chờ một người cho mọi việc.
Nên đặt ngưỡng theo số tiền trước thuế hay sau thuế?
Doanh nghiệp tự chọn, nhưng phải chọn một cách và áp đồng nhất cho mọi loại chứng từ cùng ma trận. Điều quan trọng hơn là mọi ngưỡng tính theo tiền tệ gốc của công ty và so với số tiền đã quy đổi, để chứng từ ngoại tệ không lọt xuống cấp duyệt thấp.
Có được để người lập tự duyệt khoản của mình không?
Theo nguyên tắc kiểm soát nội bộ thì không nên. Nếu doanh nghiệp quá nhỏ để tách người, việc cho phép tự duyệt phải là một quyết định có chủ đích, áp đồng nhất ở mọi nơi duyệt và được ghi nhận, kèm biện pháp bù như rà soát định kỳ bởi chủ doanh nghiệp.
Uỷ quyền phê duyệt có cần văn bản không?
Điều đó phụ thuộc quy chế nội bộ và loại giao dịch; với các khoản quan trọng, nhiều doanh nghiệp yêu cầu quyết định uỷ quyền bằng văn bản. Dù thế nào, uỷ quyền trên hệ thống nên có thời hạn, phạm vi, lý do và nhật ký ghi rõ người duyệt thay mặt ai, để có thể đối chiếu khi kiểm toán.
Làm sao phát hiện việc chia nhỏ khoản chi để lách ngưỡng?
Rà soát định kỳ các chứng từ cùng nhà cung cấp, cùng người lập trong khoảng thời gian ngắn có tổng vượt ngưỡng. Gắn đơn mua với đề nghị mua hoặc dòng ngân sách cũng giúp tổng giá trị thật hiện ra, và quy chế nên nêu rõ chia nhỏ là hành vi vi phạm.