
Hoá đơn điện tử sai sót: khi nào thay thế, khi nào điều chỉnh
Từ 01/6/2025 không còn huỷ hoá đơn điện tử lập sai; từ 01/7/2026 khung pháp lý chuyển sang Nghị định 254/2026 và Thông tư 91/2026. Bài này tóm tắt căn cứ và đưa ra cây quyết định thực tế.
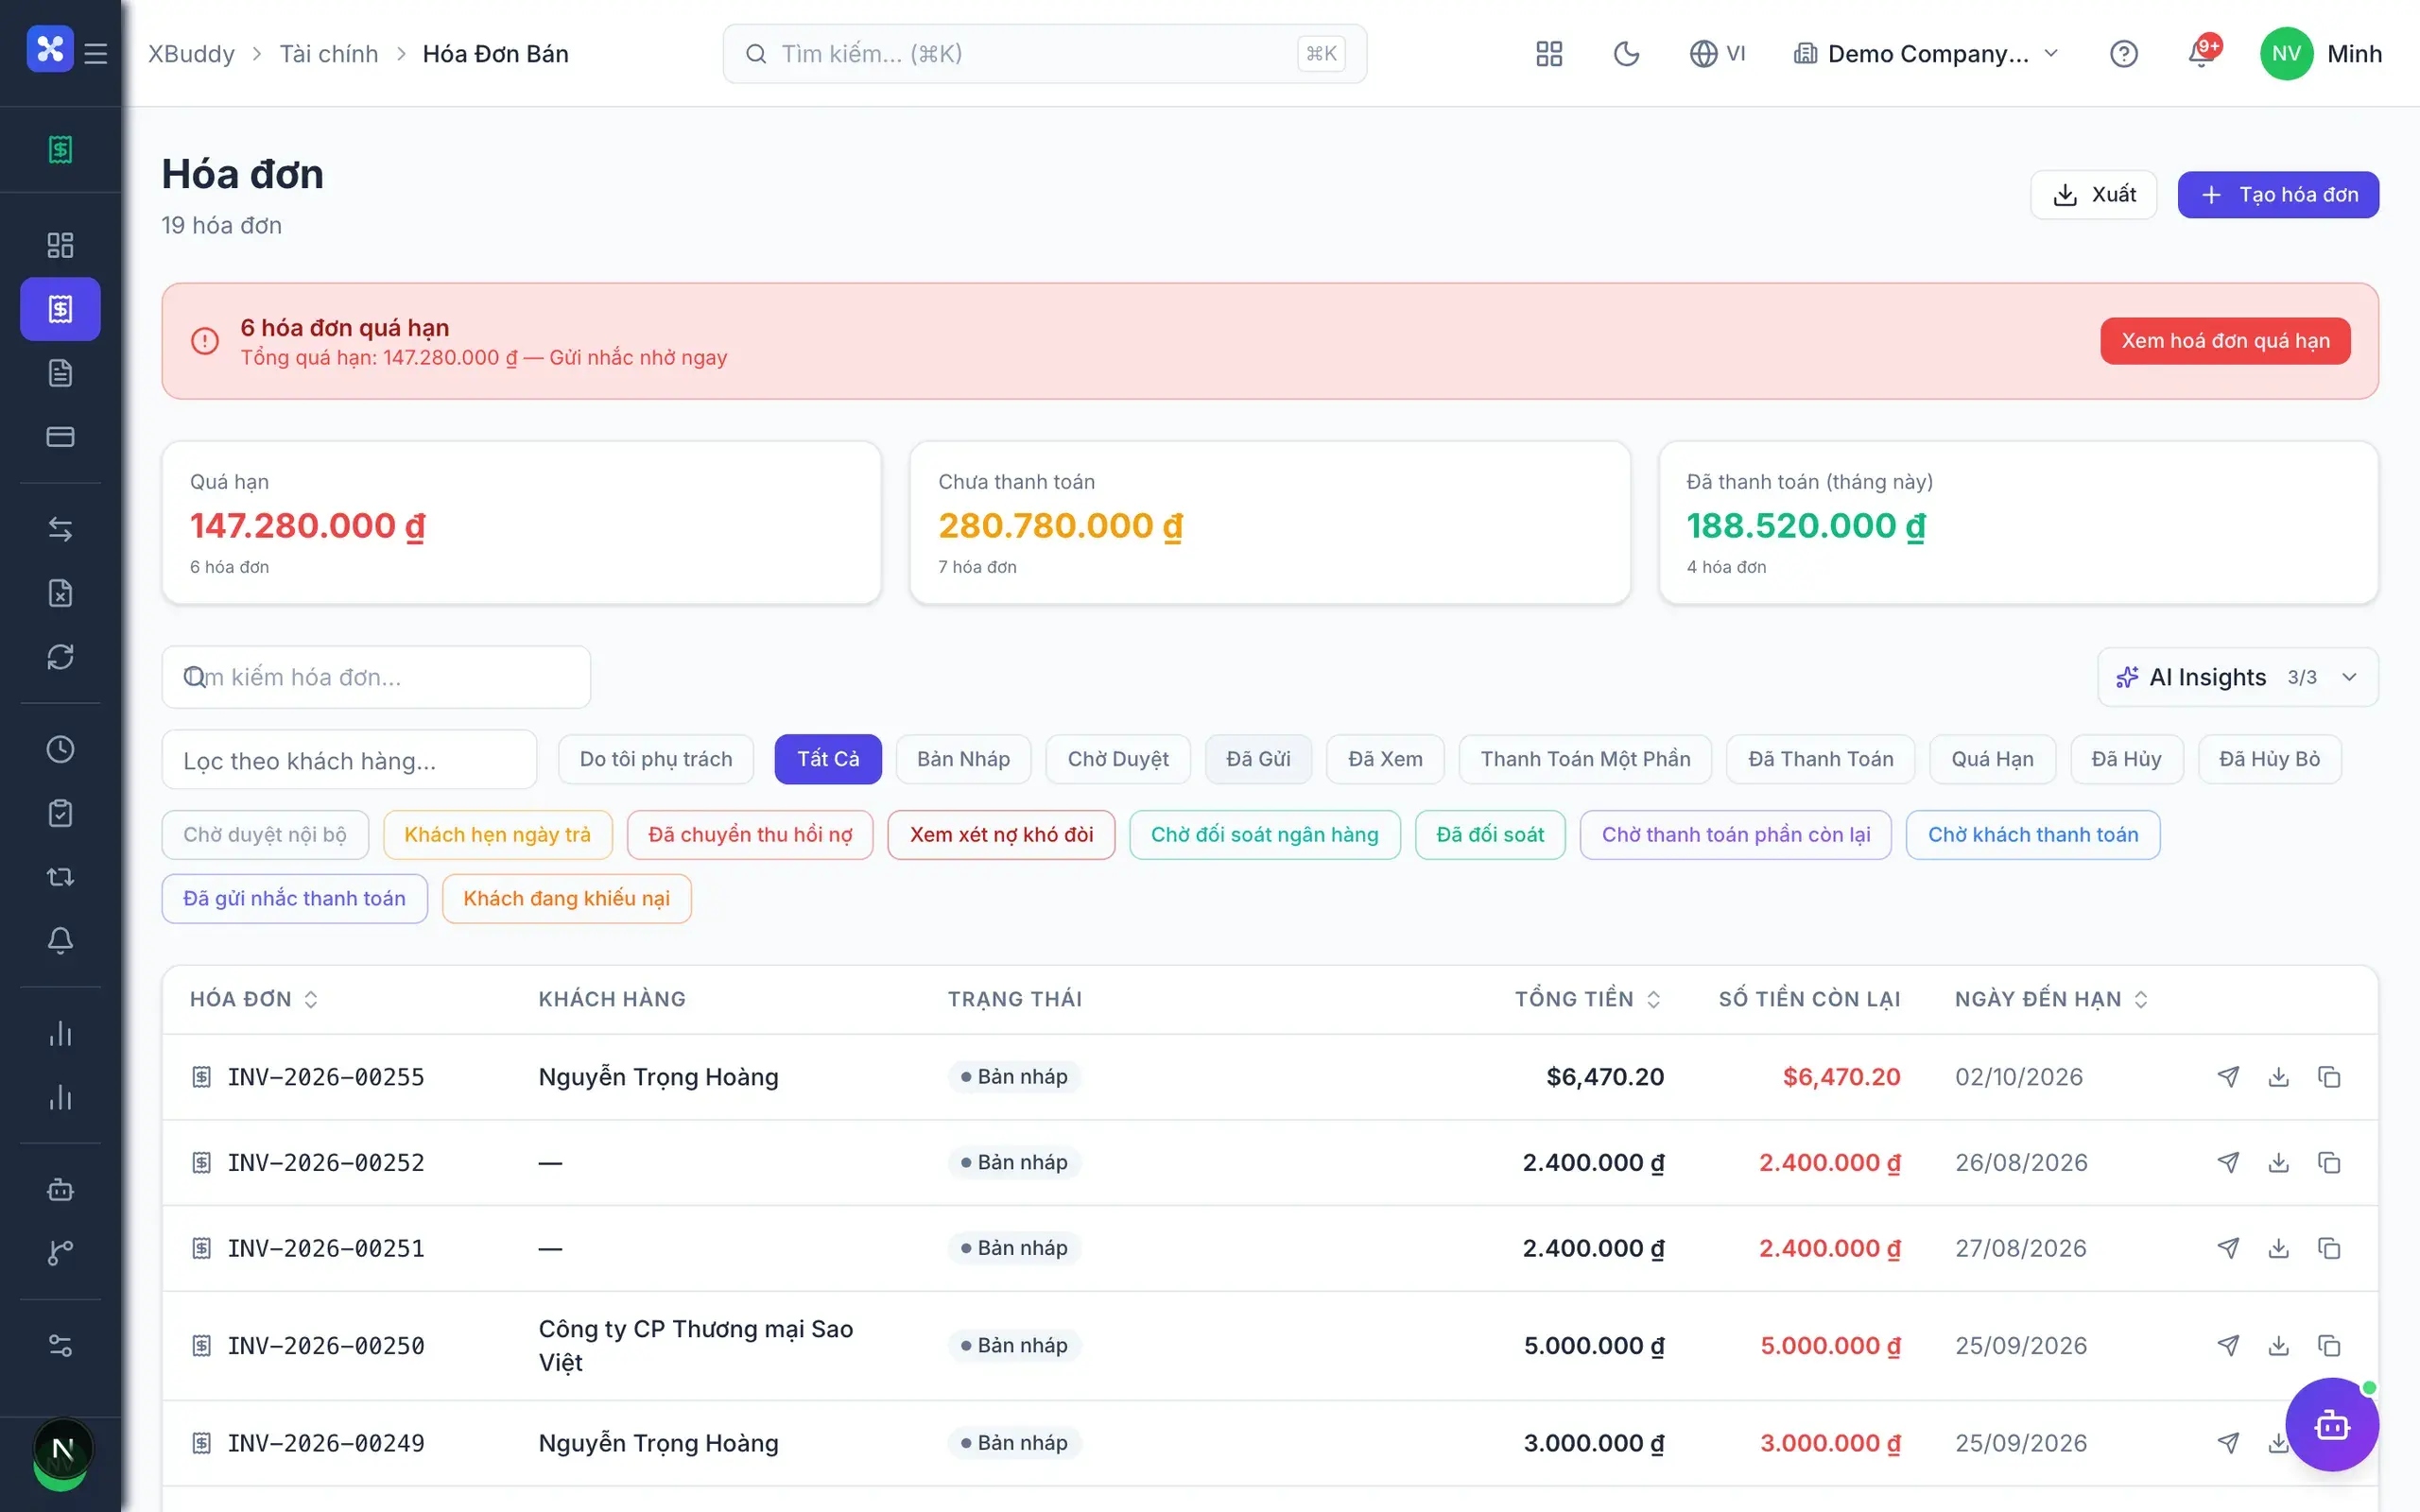
Hoá đơn điện tử thay thế hay điều chỉnh là câu hỏi kế toán bán hàng gặp gần như mỗi tuần: gõ nhầm đơn giá, sai mã số thuế người mua, áp nhầm thuế suất, hoặc khách trả lại một phần hàng. Chọn sai cách xử lý không chỉ tốn công lập lại, mà còn làm lệch số liệu kê khai thuế giá trị gia tăng và sổ công nợ. Bài này tóm tắt căn cứ pháp lý qua ba giai đoạn gần đây, rồi đưa ra một cây quyết định dùng được ngay.
Bài viết mang tính hướng dẫn chung, cập nhật đến tháng 11/2026. Với tình huống cụ thể, hãy đối chiếu văn bản gốc và hướng dẫn của cơ quan thuế quản lý trực tiếp.
Căn cứ pháp lý: ba mốc cần nhớ
Mốc 1 — Nghị định 123/2020/NĐ-CP, Điều 19 "Xử lý hoá đơn có sai sót". Đây là khung gốc cho hoá đơn điện tử, trong đó có trường hợp người bán huỷ hoá đơn lập sai và lập hoá đơn mới.
Mốc 2 — Nghị định 70/2025/NĐ-CP, hiệu lực 01/6/2025. Khoản 13 Điều 1 sửa đổi Điều 19 thành "Thay thế, điều chỉnh hoá đơn điện tử". Những điểm chính:
- Bỏ việc huỷ hoá đơn đã lập sai. Sai sót được xử lý bằng hoá đơn thay thế hoặc hoá đơn điều chỉnh.
- Phải có văn bản thoả thuận trước khi thay thế/điều chỉnh nếu người mua là doanh nghiệp, tổ chức, hộ hoặc cá nhân kinh doanh, ghi rõ nội dung sai. Người mua là cá nhân thì người bán thông báo cho người mua hoặc thông báo trên website của mình.
- Một hoá đơn thay thế/điều chỉnh có thể dùng cho nhiều hoá đơn sai của cùng một người mua trong cùng tháng, kèm bảng kê theo Mẫu 01/BK-ĐCTT.
Mốc 3 — Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, cùng ban hành 30/6/2026, hiệu lực 01/7/2026. Nghị định 254/2026 thay thế Nghị định 123/2020 (đã sửa đổi bởi Nghị định 70/2025) và không còn quy định chi tiết về thay thế, điều chỉnh; nội dung này được giao cho Bộ Tài chính hướng dẫn tại Thông tư 91/2026 (thay Thông tư 32/2025/TT-BTC). Theo các bản tổng hợp của đơn vị cung cấp hoá đơn, Điều 10 Thông tư 91/2026 tiếp tục các nguyên tắc đã có từ 01/6/2025:
- Sai tên, địa chỉ người mua nhưng đúng mã số thuế và các nội dung khác: không phải lập lại hoá đơn; người bán thông báo cho người mua và thông báo với cơ quan thuế theo Mẫu 04/SS-HĐĐT.
- Sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc hàng hoá không đúng quy cách, chất lượng: người bán được chọn điều chỉnh hoặc thay thế.
- Cơ quan thuế phát hiện sai sót: gửi thông báo theo Mẫu 01/TB-RSĐT, người bán kiểm tra rồi điều chỉnh hoặc thay thế.
- Điều chỉnh tăng ghi dấu dương (+), điều chỉnh giảm ghi dấu âm (−).
Một thay đổi đáng chú ý theo bản tin thuế tháng 7/2026 của EY: Thông tư 91/2026 không còn quy định riêng việc kê khai hoá đơn điều chỉnh/thay thế (cho sai sót về nội dung bắt buộc) vào kỳ của hoá đơn gốc như trước. Doanh nghiệp cần đối chiếu đồng thời quy định về thuế GTGT và quản lý thuế để xác định kỳ kê khai phù hợp. Với chiết khấu thương mại, hàng bán bị trả lại hoặc quyết toán lại giá trị, hoá đơn điều chỉnh tiếp tục được kê khai tại thời điểm lập.
Thay thế và điều chỉnh khác nhau thế nào
| Hoá đơn thay thế | Hoá đơn điều chỉnh | |
|---|---|---|
| Bản chất | Lập một hoá đơn mới đầy đủ, thay toàn bộ hoá đơn gốc | Lập hoá đơn chỉ thể hiện phần chênh lệch |
| Hoá đơn gốc | Không còn giá trị sử dụng | Vẫn còn giá trị; tổng = gốc + điều chỉnh |
| Số tiền | Ghi đúng toàn bộ giá trị | Ghi phần tăng (+) hoặc giảm (−) |
| Hợp với | Sai nhiều nội dung, hoặc muốn có một chứng từ "sạch" | Sai một khoản tiền, thuế suất, số lượng; chiết khấu; trả hàng |
| Trên sổ sách | Đảo bút toán gốc, ghi bút toán mới | Ghi thêm bút toán chênh lệch |
Về mặt kế toán nội bộ, hai cách cho cùng kết quả cuối nếu làm đúng. Khác biệt nằm ở dấu vết: thay thế cho một chứng từ hoàn chỉnh dễ đọc; điều chỉnh giữ nguyên lịch sử và thường gọn hơn khi chỉ một con số sai.
Cây quyết định khi phát hiện hoá đơn sai
- Hoá đơn đã gửi cho người mua chưa? Nếu sai sót được phát hiện trước khi gửi, hãy rà lại quy trình phát hành và xử lý theo hướng dẫn hiện hành của nhà cung cấp hoá đơn và cơ quan thuế. Từ 01/6/2025, không còn lựa chọn huỷ hoá đơn đã lập.
- Sai chỉ ở tên hoặc địa chỉ người mua, mã số thuế đúng? → Không lập lại hoá đơn. Thông báo cho người mua; gửi Mẫu 04/SS-HĐĐT cho cơ quan thuế.
- Sai mã số thuế, số tiền, thuế suất, tiền thuế, quy cách hàng hoá? → Lập văn bản thoả thuận với người mua là tổ chức (hoặc thông báo với người mua cá nhân), rồi chọn:
- Điều chỉnh nếu chỉ một vài con số sai và bạn muốn giữ hoá đơn gốc.
- Thay thế nếu sai nhiều trường hoặc sai thông tin định danh.
- Nhiều hoá đơn cùng người mua, cùng tháng, cùng loại sai? → Có thể gộp vào một hoá đơn thay thế/điều chỉnh kèm Mẫu 01/BK-ĐCTT.
- Không phải sai sót mà là thay đổi sau bán hàng (chiết khấu thương mại, trả lại hàng, quyết toán lại giá trị)? → Dùng hoá đơn điều chỉnh; kê khai tại thời điểm lập.
- Cơ quan thuế gửi Mẫu 01/TB-RSĐT? → Kiểm tra trong thời hạn nêu tại thông báo, rồi thay thế hoặc điều chỉnh.
Ví dụ minh hoạ
Ví dụ minh hoạ — số liệu giả định.
Công ty A xuất hoá đơn cho Công ty B: 100 đơn vị × 500.000 đ = 50.000.000 đ, thuế GTGT 10% là 5.000.000 đ, tổng 55.000.000 đ. Hai bên đã chốt đơn giá 480.000 đ.
Cách 1 — điều chỉnh giảm. Sau khi có văn bản thoả thuận, A lập hoá đơn điều chỉnh tham chiếu hoá đơn gốc:
| Nội dung | Giá trị (đ) |
|---|---|
| Tiền hàng điều chỉnh: 100 × (480.000 − 500.000) | −2.000.000 |
| Thuế GTGT điều chỉnh 10% | −200.000 |
| Tổng điều chỉnh | −2.200.000 |
Giá trị cuối = 55.000.000 − 2.200.000 = 52.800.000 đ. Trên sổ, A ghi giảm doanh thu 2.000.000 đ, giảm thuế đầu ra 200.000 đ và giảm phải thu khách hàng 2.200.000 đ.
Cách 2 — thay thế. A lập hoá đơn mới 100 × 480.000 = 48.000.000 đ, thuế 4.800.000 đ, tổng 52.800.000 đ, ghi rõ thay thế cho hoá đơn gốc. Trên sổ, đảo toàn bộ bút toán của hoá đơn gốc và ghi bút toán của hoá đơn mới.
Hai cách cùng ra 52.800.000 đ. Điều phải tránh là cả hai cùng còn hiệu lực trên sổ: nếu lập hoá đơn thay thế mà không đảo bút toán gốc, doanh thu bị ghi hai lần.
Bốn lỗi kiểm soát hay gặp
- Thiếu văn bản thoả thuận với người mua là tổ chức trước khi thay thế/điều chỉnh.
- Lập hoá đơn thay thế nhưng không vô hiệu hoá chứng từ gốc trong phần mềm kế toán, dẫn đến doanh thu và công nợ gấp đôi.
- Ghi số dương cho điều chỉnh giảm, làm tổng doanh thu tăng thay vì giảm.
- Không lưu liên kết giữa hoá đơn gốc, hoá đơn thay thế/điều chỉnh, văn bản thoả thuận và thông báo gửi cơ quan thuế. Đến kỳ quyết toán, không ai dựng lại được chuỗi chứng từ.
Phần mềm cần hỗ trợ gì
- Phát hành hoá đơn qua nhà cung cấp được kết nối và theo dõi trạng thái từ cơ quan thuế.
- Không có nút "huỷ" cho hoá đơn đã phát hành; sửa sai đi qua thay thế hoặc điều chỉnh.
- Khi thay thế, hoá đơn gốc được vô hiệu trên sổ để doanh thu không bị ghi hai lần.
- Tổng tiền trên hoá đơn điện tử khớp với số đã ghi sổ.
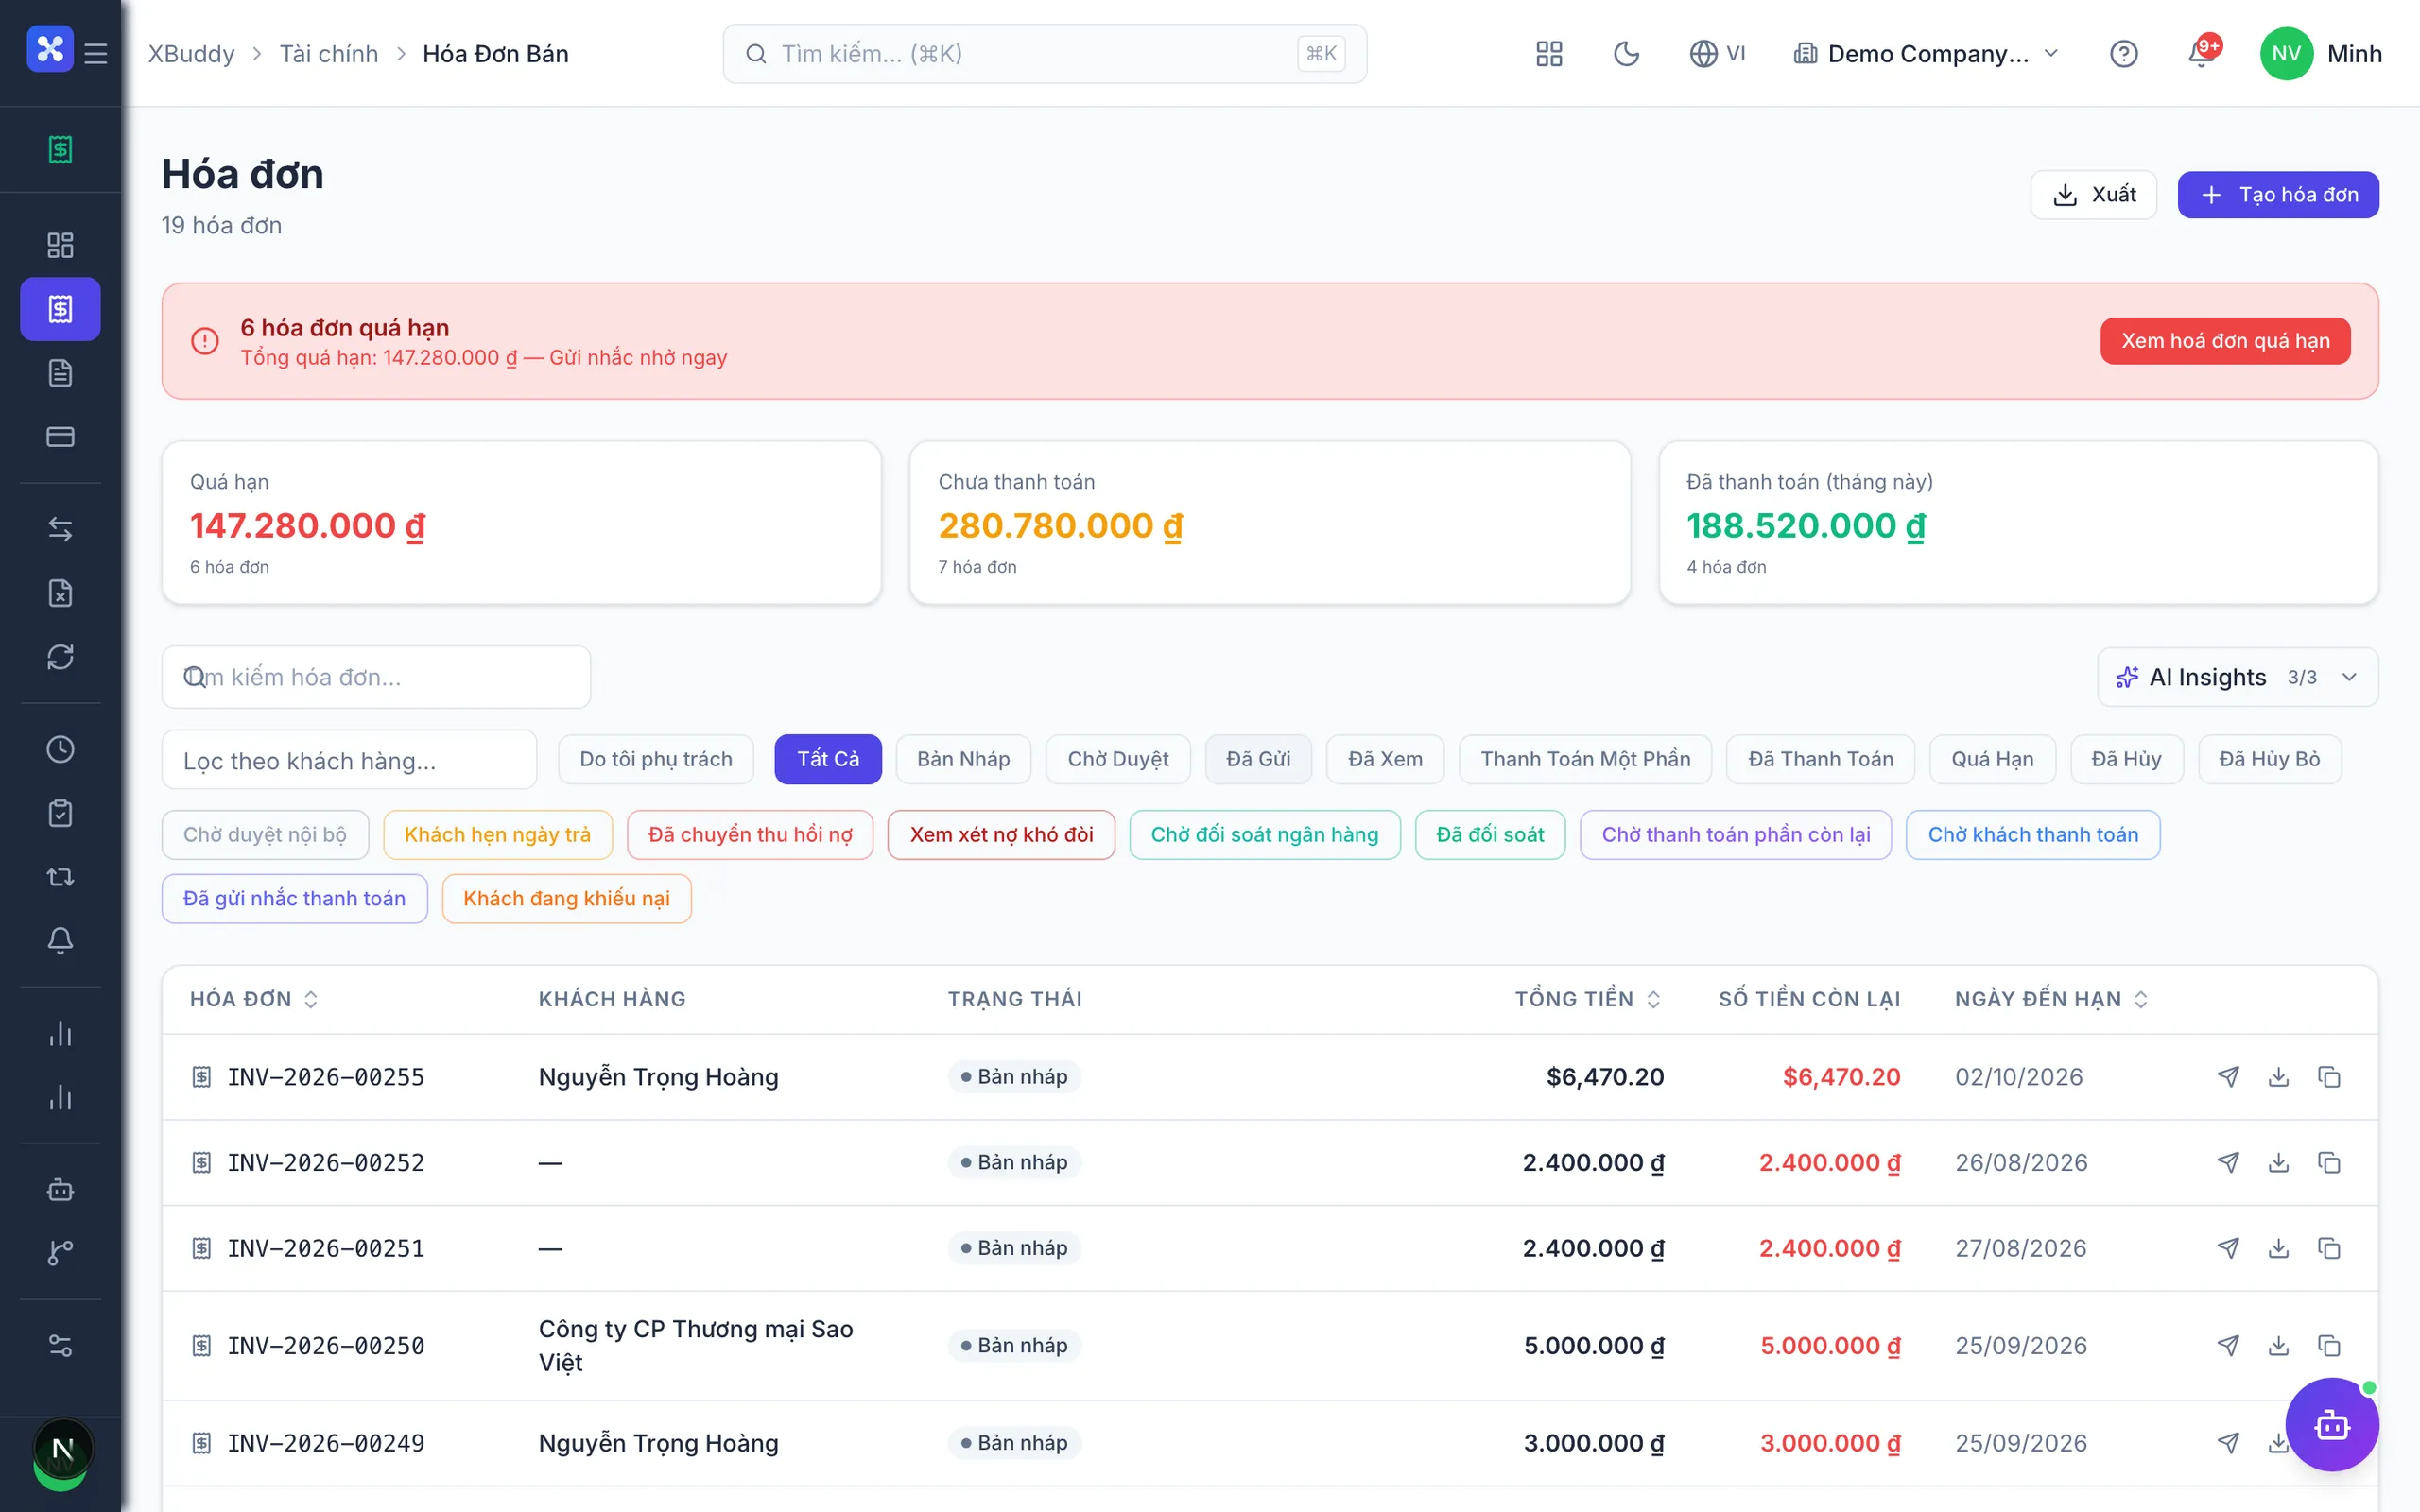
Trong XBuddy, hoá đơn bán đi ra từ chuỗi chứng từ của app Bán hàng và được phát hành hoá đơn điện tử qua MISA meInvoice, VNPT hoặc Viettel; hệ thống theo dõi trạng thái của cơ quan thuế, cho phép lập hoá đơn thay thế và không cung cấp thao tác huỷ hoá đơn đã phát hành. Bút toán được ghi trong app Kế toán, nên tờ khai GTGT lập từ cùng sổ cái. Xem thêm cách đội kế toán vận hành ở giải pháp Kế toán trưởng và lịch đối chiếu cuối kỳ trong bài Khoá sổ kế toán cuối tháng trong 5 ngày.
Câu hỏi thường gặp
Còn được huỷ hoá đơn điện tử lập sai không?
Không. Từ 01/6/2025, Nghị định 70/2025/NĐ-CP đã bỏ quy định huỷ hoá đơn điện tử lập sai. Sai sót được xử lý bằng hoá đơn thay thế hoặc hoá đơn điều chỉnh, và nguyên tắc này tiếp tục trong khung pháp lý từ 01/7/2026.
Sai tên công ty người mua có phải lập lại hoá đơn không?
Nếu chỉ sai tên hoặc địa chỉ người mua, còn mã số thuế và các nội dung khác đúng, người bán không phải lập lại hoá đơn. Người bán thông báo cho người mua và thông báo với cơ quan thuế theo Mẫu 04/SS-HĐĐT.
Sai mã số thuế người mua thì thay thế hay điều chỉnh?
Theo hướng dẫn hiện hành, sai mã số thuế thuộc nhóm người bán được chọn điều chỉnh hoặc thay thế. Trong thực tế, nhiều doanh nghiệp chọn thay thế vì mã số thuế là thông tin định danh, để có một chứng từ hoàn chỉnh cho người mua.
Có cần văn bản thoả thuận trước khi điều chỉnh không?
Có, nếu người mua là doanh nghiệp, tổ chức, hộ hoặc cá nhân kinh doanh: hai bên lập văn bản thoả thuận ghi rõ nội dung sai trước khi thay thế hoặc điều chỉnh. Nếu người mua là cá nhân, người bán thông báo trực tiếp hoặc thông báo trên website của mình.
Từ 01/7/2026 căn cứ nào áp dụng?
Từ 01/7/2026, Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP (đã sửa đổi bởi Nghị định 70/2025/NĐ-CP), và việc thay thế, điều chỉnh được hướng dẫn tại Thông tư 91/2026/TT-BTC. Hãy kiểm tra kỳ kê khai của hoá đơn điều chỉnh theo quy định thuế GTGT và quản lý thuế hiện hành.