
Quản lý dự án dịch vụ có lãi: giờ công, giá vốn và hoá đơn
Dự án dịch vụ thường lỗ vì ba khoảng hở: giờ làm không tính tiền, giá vốn giờ công không ai biết và hoá đơn lập chậm. Cách đo đúng và đóng từng khoảng hở.
Một công ty tư vấn hay phần mềm có thể kín lịch cả năm mà vẫn lỗ. Câu chuyện quen thuộc: dự án ký 800 triệu, đội ngũ làm hết công suất, khách hài lòng, nhưng đến khi kế toán tổng hợp thì chi phí nhân sự đã vượt doanh thu. Không ai cố ý làm lỗ; vấn đề là không ai nhìn thấy con số lãi/lỗ khi còn kịp xử lý. Quản lý dự án dịch vụ có lãi xoay quanh ba câu hỏi: giờ nào đã làm, giờ nào được tính tiền, và mỗi giờ thực sự tốn bao nhiêu. Bài viết này đi qua từng câu hỏi và cách thiết lập để con số lãi/lỗ luôn cập nhật.
Vì sao quản lý dự án dịch vụ hay lỗ âm thầm
Với dự án dịch vụ, chi phí lớn nhất là thời gian của con người. Khác với hàng hoá, giờ công không nằm trong kho để kiểm đếm. Nó rò rỉ qua ba khoảng hở:
- Giờ làm không được ghi hoặc không được tính tiền. Nhân viên quên ghi giờ, hoặc ghi chung chung "họp nội bộ", hoặc giờ đã duyệt nhưng không ai đưa lên hoá đơn.
- Giá vốn giờ công không rõ. Người quản lý dự án biết đơn giá bán cho khách, nhưng không biết một giờ của chuyên viên cấp cao tốn công ty bao nhiêu sau khi tính lương, bảo hiểm và phúc lợi.
- Hoá đơn lập chậm. Mốc nghiệm thu đã đạt nhưng hoá đơn chờ cuối tháng, cuối quý; dòng tiền bị kéo dài và rủi ro tranh chấp tăng.
Giờ đã làm khác giờ tính khách
Đây là phân biệt quan trọng nhất, và cũng là chỗ nhiều doanh nghiệp gộp làm một.
- Giờ đã làm là thời gian thực tế nhân viên bỏ ra. Nó quyết định chi phí của dự án, hiệu suất sử dụng nhân sự và là đầu vào của lương nếu có.
- Giờ tính khách là số giờ được đưa lên hoá đơn. Nó quyết định doanh thu.
Hai con số này khác nhau vì nhiều lý do hợp lệ: nhân viên mới làm chậm hơn định mức, một phần việc phải làm lại do lỗi nội bộ, hoặc người quản lý quyết định không tính một số giờ để giữ quan hệ. Khoảng chênh lệch gọi là giờ giảm trừ (write-down).
Ba nguyên tắc:
- Không sửa giờ đã làm để khớp hoá đơn. Làm vậy xoá mất dấu vết chi phí thật, và báo cáo hiệu suất trở nên sai.
- Quyết định giảm trừ ở bước duyệt, kèm lý do. Người duyệt giờ là người hiểu bối cảnh nhất. Lý do (học việc, làm lại, thiện chí với khách) giúp phân tích về sau.
- Chỉ giờ đã duyệt mới lên hoá đơn. Tránh tình trạng tính tiền giờ chưa được xác nhận, hoặc tính hai lần cùng một giờ.
Đơn giá vốn và đơn giá bán
Mỗi giờ công có hai mức giá:
| Đơn giá vốn | Đơn giá bán | |
|---|---|---|
| Là gì | Chi phí công ty bỏ ra cho một giờ làm việc | Giá tính cho khách cho một giờ |
| Dùng để | Tính chi phí, biên lợi nhuận dự án | Lập báo giá, hoá đơn |
| Thường xác định theo | Vị trí, cấp bậc (từ lương và chi phí kèm theo) | Vai trò trong dự án, bảng giá với khách |
Cách ước tính đơn giá vốn đơn giản: lấy tổng chi phí nhân sự một năm của một cấp bậc (lương, bảo hiểm phần công ty đóng, phụ cấp, phúc lợi) chia cho số giờ có thể làm việc trong năm. Ví dụ một chuyên viên tốn công ty 360 triệu đồng/năm, làm 1.760 giờ/năm (220 ngày × 8 giờ) thì đơn giá vốn khoảng 205.000 đồng/giờ. Con số này nên do kế toán quản trị duy trì theo cấp bậc, không để người quản lý dự án tự ước.
Đừng gộp hai đơn giá. Nếu hệ thống chỉ có một đơn giá và dùng nó cho cả chi phí lẫn doanh thu, biên lợi nhuận của mọi dự án theo giờ sẽ luôn bằng 0 trên giấy.
Mốc thanh toán và cách lập hoá đơn
Có hai cách thu tiền phổ biến cho dự án dịch vụ, và nhiều hợp đồng kết hợp cả hai:
- Theo thời gian và chi phí (time & materials): lập hoá đơn định kỳ (tuần, tháng) từ giờ đã duyệt nhân đơn giá bán, cộng chi phí phát sinh được tính lại cho khách.
- Theo mốc (milestone): mỗi mốc nghiệm thu gắn một tỷ lệ hoặc số tiền cố định. Đạt mốc thì lập hoá đơn.
Lưu ý khi dùng mốc:
- Gắn mốc với sản phẩm bàn giao có tiêu chí nghiệm thu rõ. "Hoàn thành giai đoạn 1" dễ tranh cãi; "bàn giao tài liệu đặc tả đã được khách ký duyệt" thì không.
- Phân bổ giá trị mốc sát với công sức. Nếu 60% công sức nằm ở giai đoạn đầu nhưng mốc đầu chỉ 20% giá trị, doanh nghiệp đang ứng vốn cho khách.
- Không tính một giờ hai lần. Giờ đã nằm trong phạm vi một mốc có giá thì không tính thêm theo giờ.
Ví dụ minh hoạ: dự án triển khai phần mềm 3 tháng
Ví dụ minh hoạ, số liệu giả định. Hợp đồng triển khai phần mềm trị giá 600 triệu đồng (chưa VAT), ba mốc: 30% khi ký, 40% khi nghiệm thu cấu hình, 30% khi vận hành chính thức. Ngân sách nhân sự dự kiến 1.200 giờ.
| Vai trò | Đơn giá vốn (đ/giờ) | Giờ kế hoạch | Giờ đã làm | Giờ tính khách |
|---|---|---|---|---|
| Quản lý dự án | 350.000 | 200 | 230 | — |
| Chuyên viên tư vấn | 250.000 | 600 | 720 | — |
| Lập trình viên | 220.000 | 400 | 450 | — |
| Tổng | 1.200 | 1.400 |
Chi phí nhân công thực tế = 230 × 350.000 + 720 × 250.000 + 450 × 220.000 = 80,5 + 180 + 99 = 359,5 triệu đồng.
Nếu dự án chỉ gồm ba mốc cố định, doanh thu là 600 triệu dù giờ làm vượt 200 giờ. Biên lợi nhuận gộp = (600 − 359,5) / 600 ≈ 40%, so với kế hoạch: chi phí kế hoạch = 200 × 350.000 + 600 × 250.000 + 400 × 220.000 = 308 triệu, biên kế hoạch ≈ 49%. Vượt 200 giờ đã lấy đi khoảng 9 điểm phần trăm biên lợi nhuận.
Bây giờ giả sử khách yêu cầu thêm một tích hợp ngoài phạm vi, thoả thuận tính theo giờ với đơn giá bán 500.000 đồng/giờ. Chuyên viên làm 60 giờ, trong đó 12 giờ là sửa lỗi do đội tự gây ra. Người quản lý duyệt 60 giờ đã làm, nhưng ghi 48 giờ tính khách và giảm trừ 12 giờ với lý do "làm lại do lỗi nội bộ". Kết quả:
- Chi phí phần phát sinh: 60 × 250.000 = 15 triệu (vẫn tính đủ 60 giờ).
- Doanh thu phần phát sinh: 48 × 500.000 = 24 triệu.
- Báo cáo giảm trừ cho thấy 12 giờ làm lại, là chủ đề cho buổi rút kinh nghiệm.
Điểm mấu chốt: nếu những con số này chỉ có khi dự án kết thúc, sẽ không ai kịp làm gì. Nếu người quản lý thấy giờ đã làm vượt 15% kế hoạch ngay cuối tháng thứ nhất, họ có thể thương lượng phạm vi, điều chỉnh nhân sự, hoặc đề xuất phụ lục hợp đồng.
Lãi/lỗ dự án theo thời gian thực
Để có lãi/lỗ dự án cập nhật hằng ngày, cần bốn điều kiện:
- Mọi chi phí gắn mã dự án: giờ công, chi phí đi lại, mua hàng, vật tư.
- Giờ được ghi và duyệt hằng tuần, không dồn cuối tháng.
- Đơn giá vốn lấy từ một nguồn chung do kế toán quản trị duy trì.
- Doanh thu ghi nhận từ hoá đơn thật, không từ giá trị hợp đồng ước tính.
Các chỉ số nên theo dõi: chi phí thực tế so với ngân sách, giờ đã làm so với kế hoạch, giờ đã duyệt chưa lập hoá đơn, tỷ lệ giảm trừ, và biên lợi nhuận gộp.
XBuddy hỗ trợ việc này thế nào
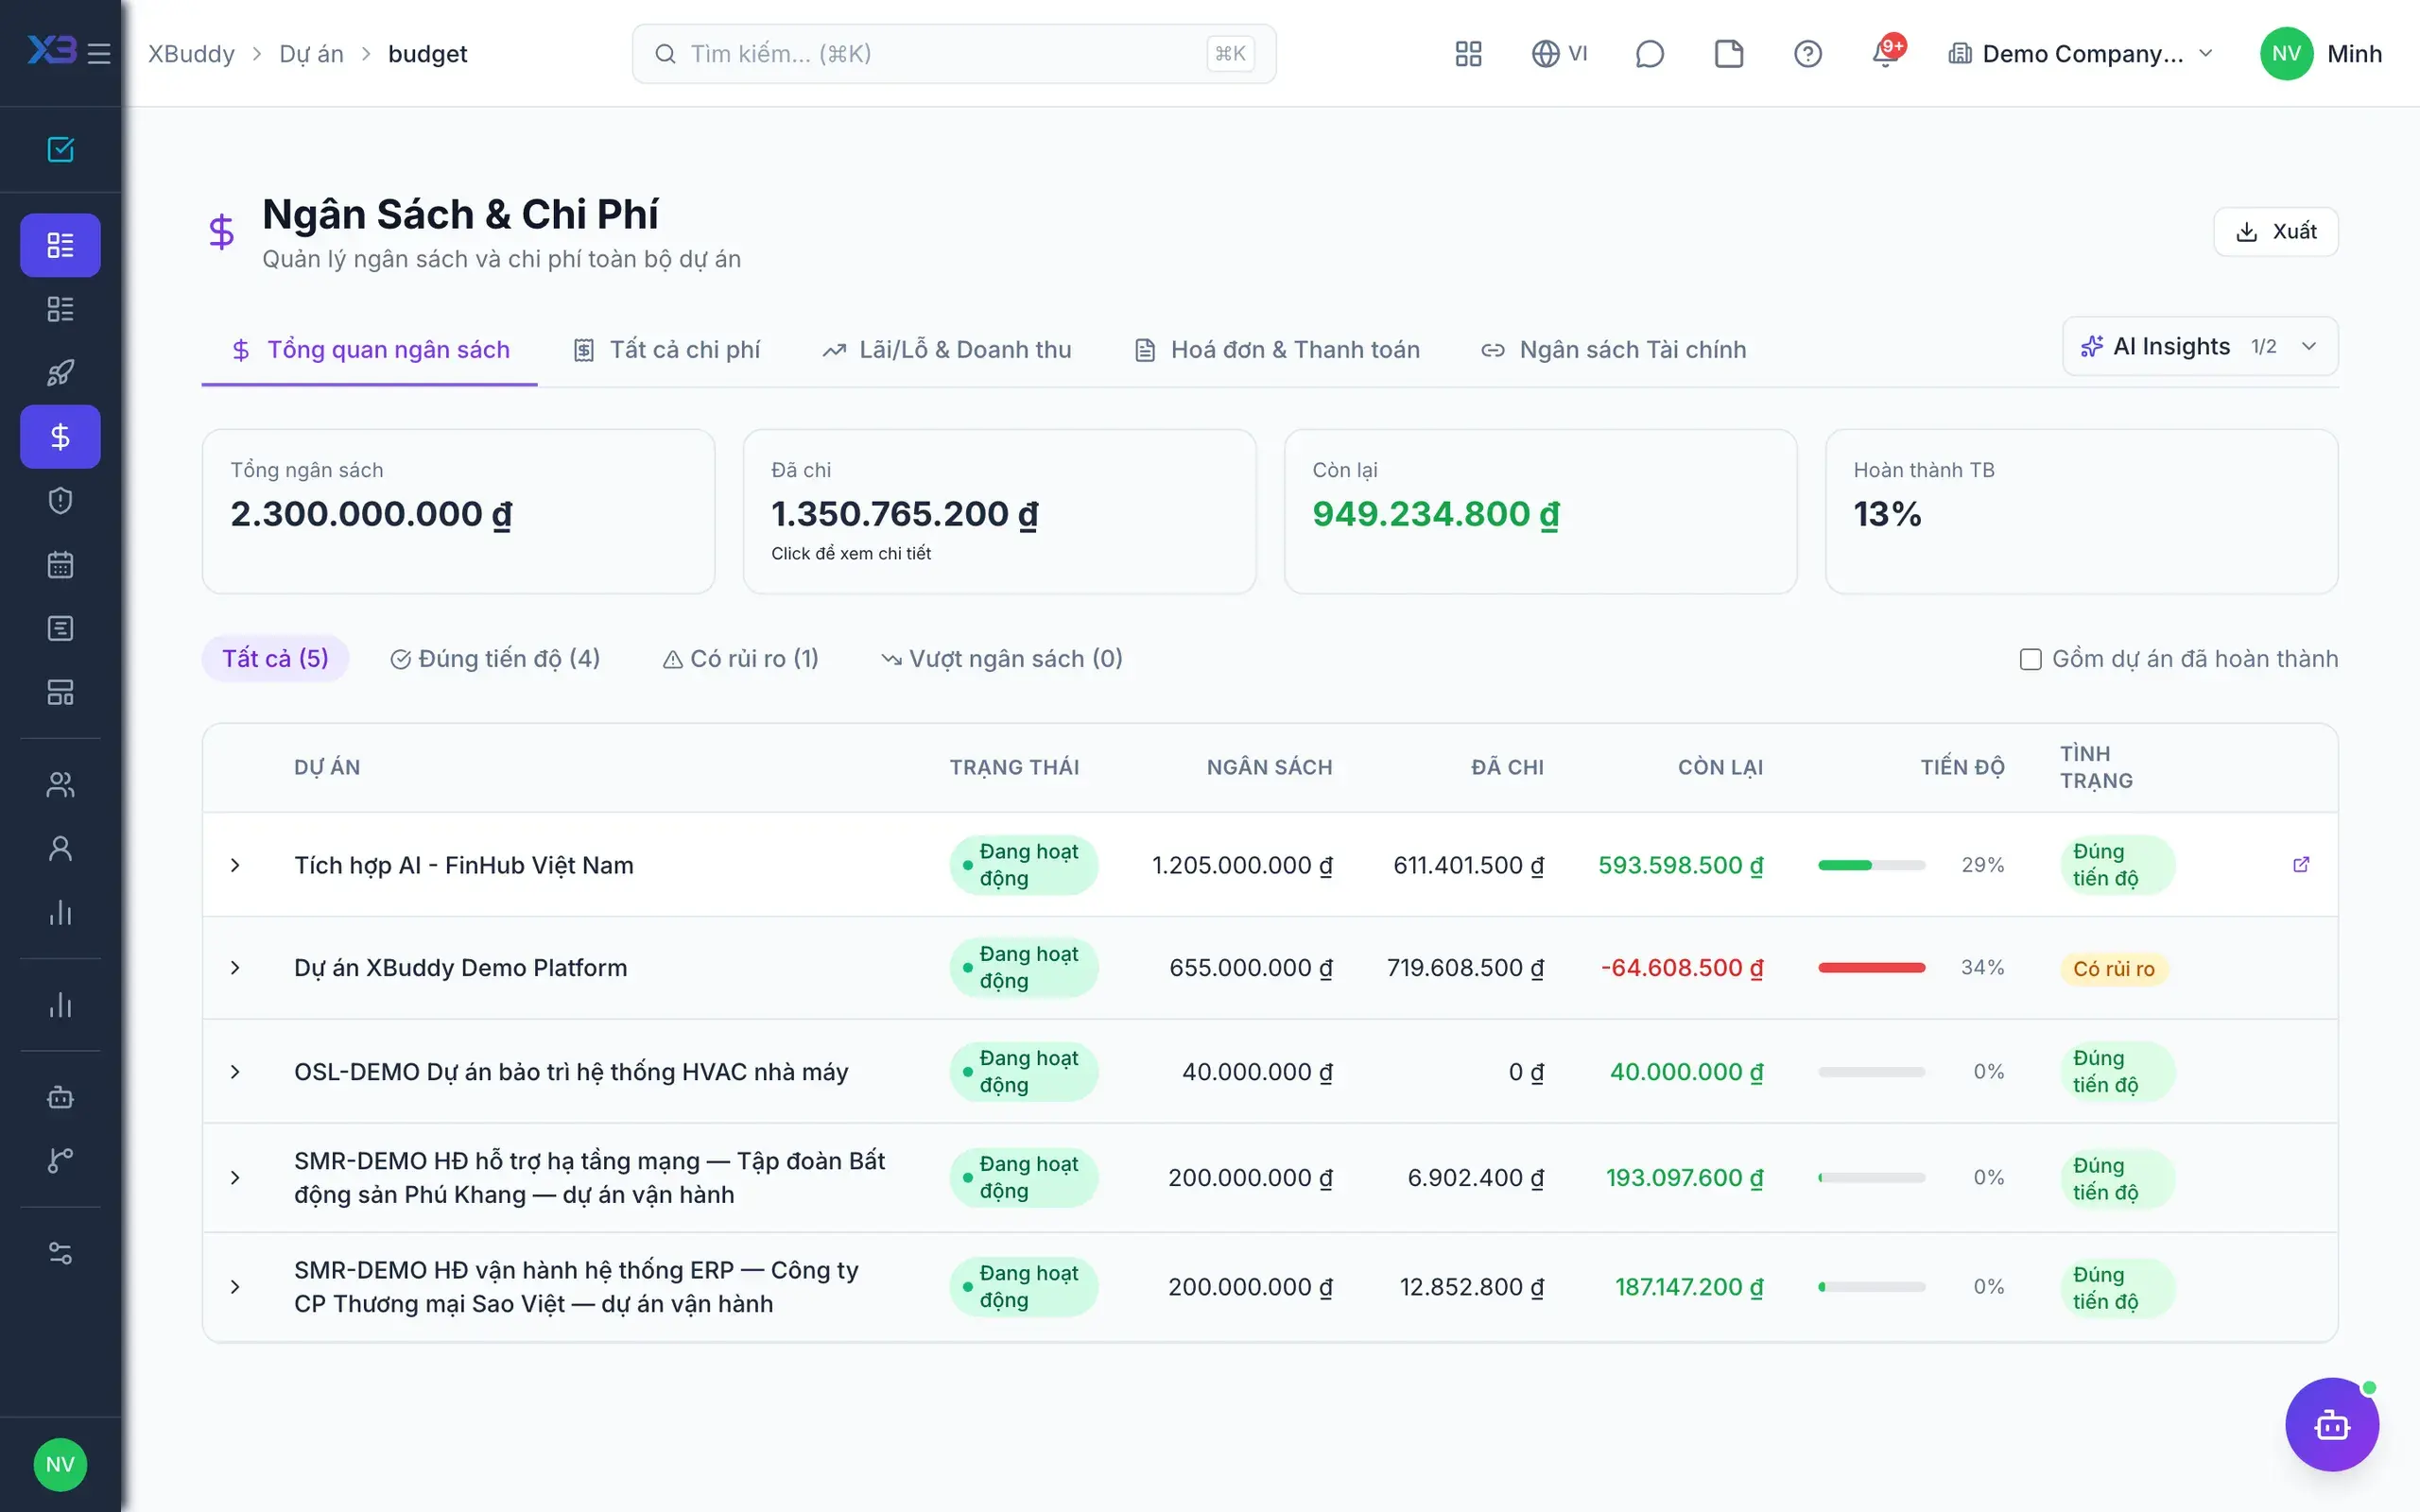
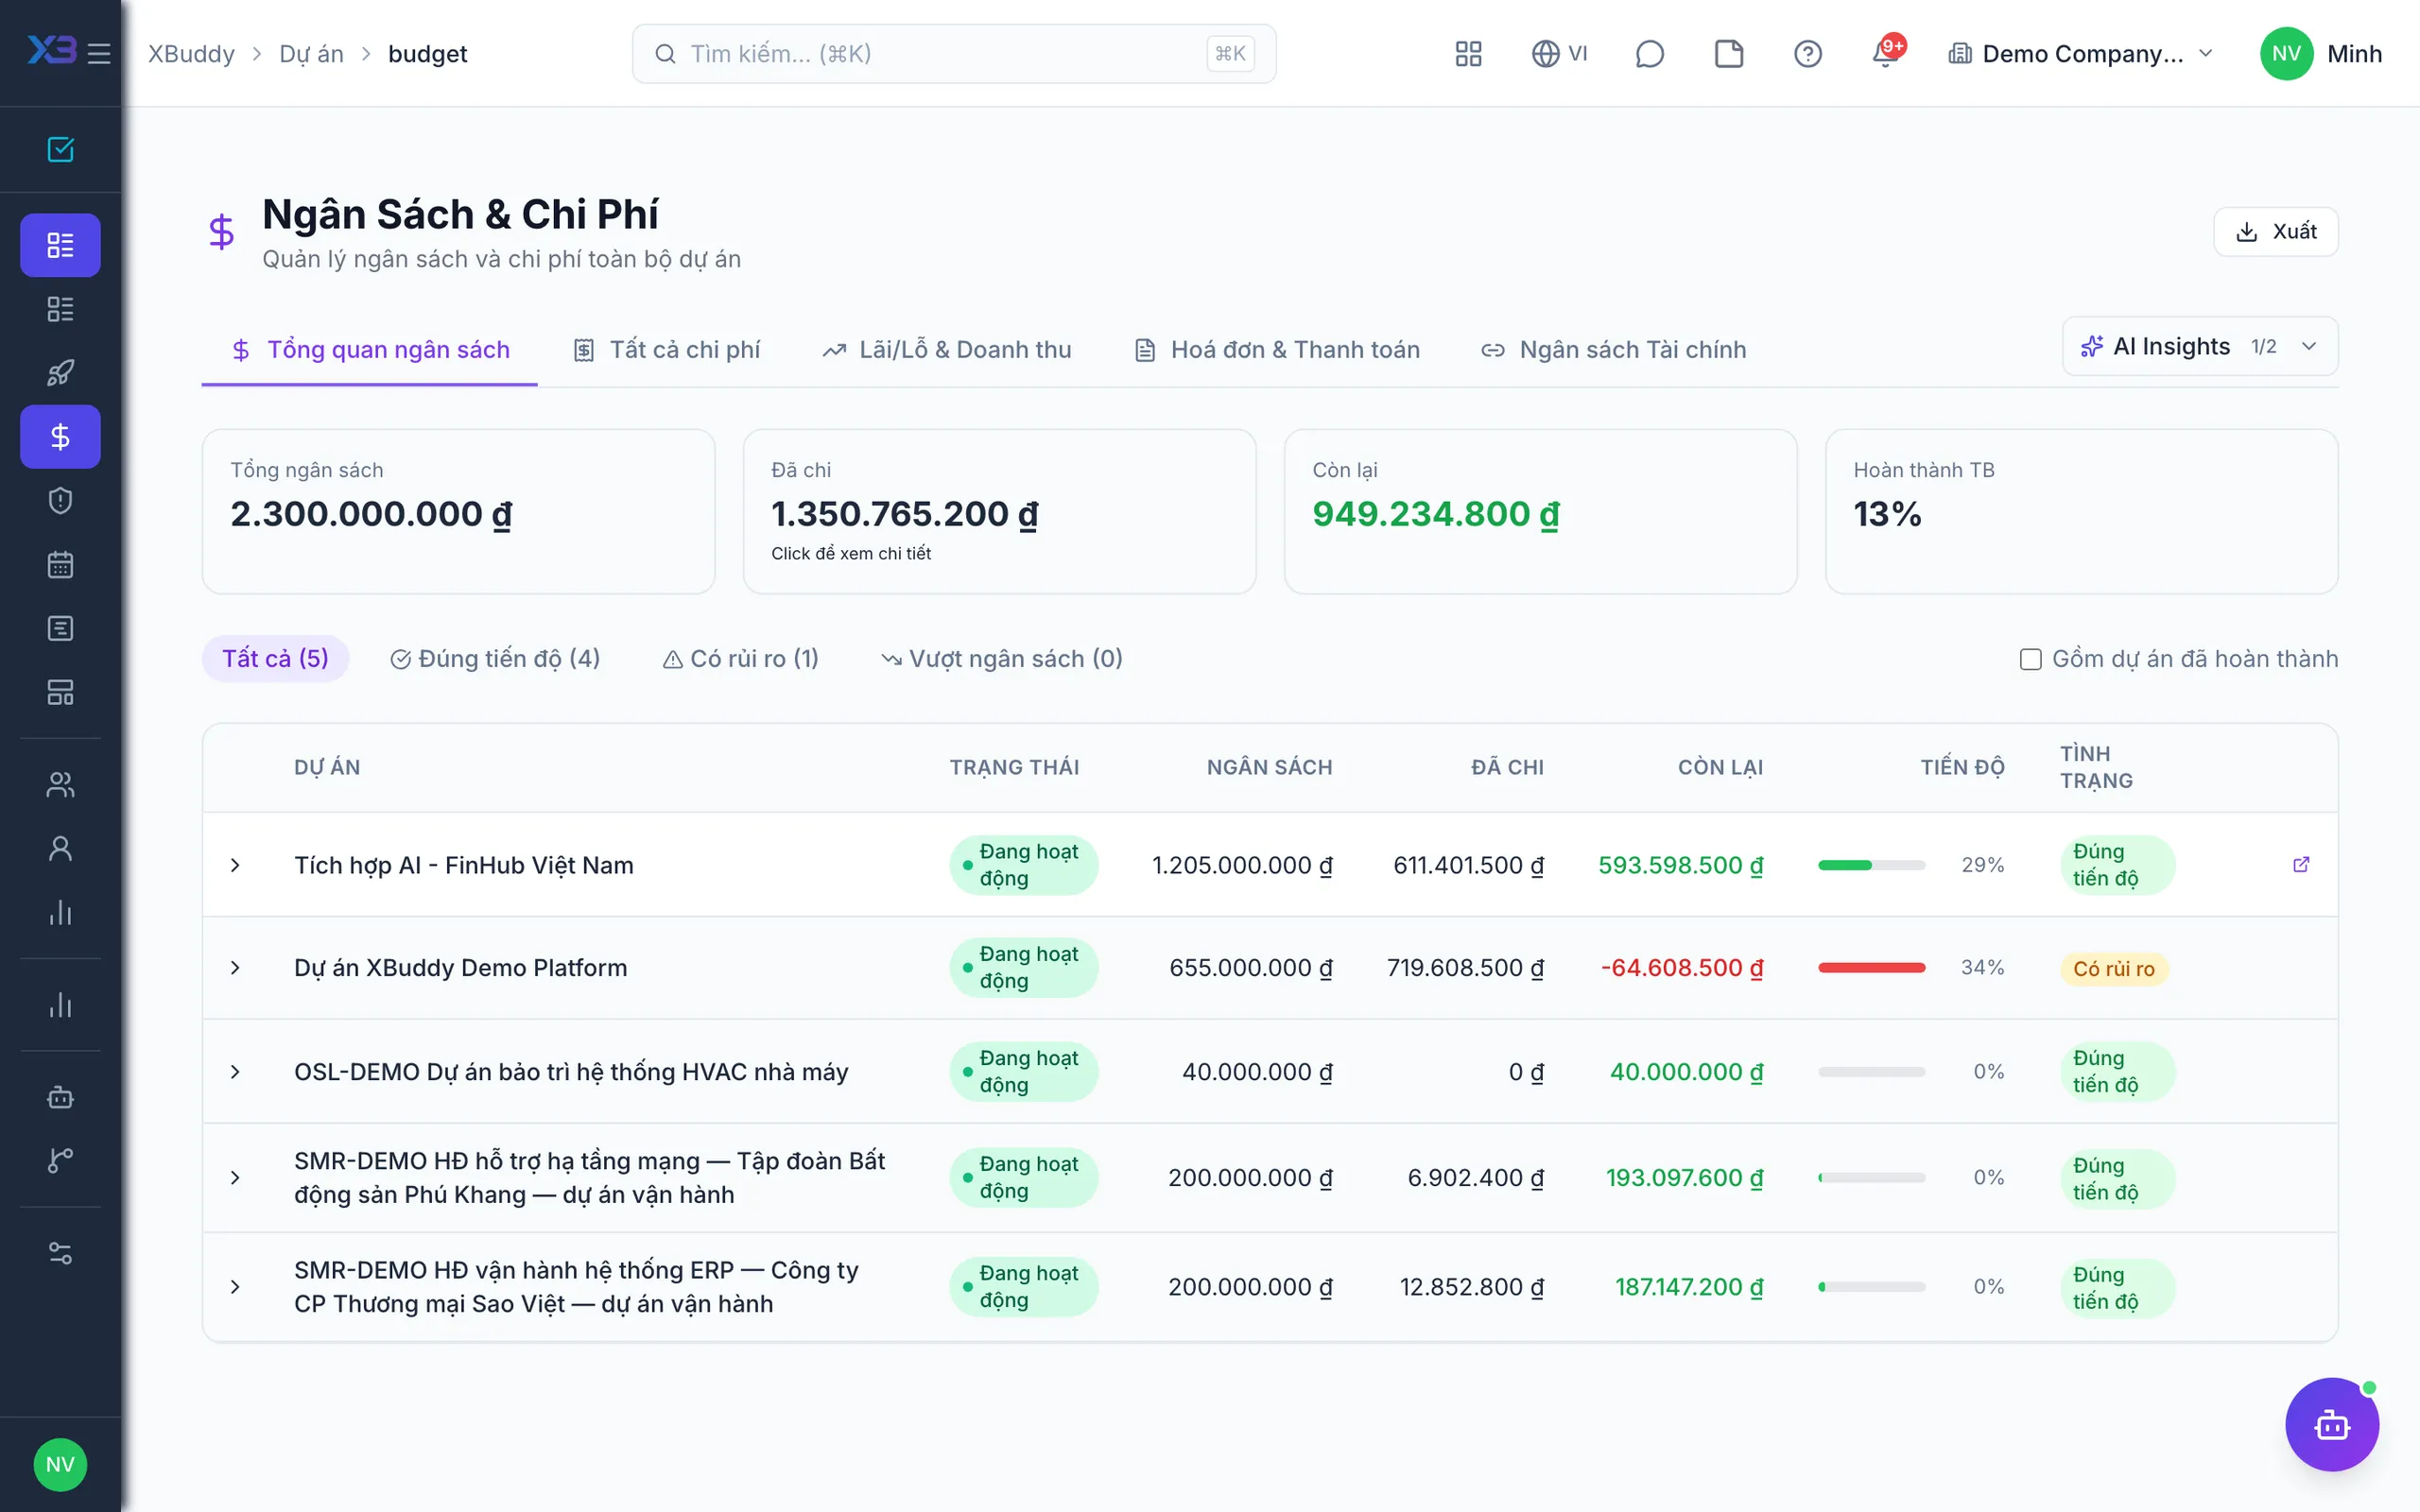
Ứng dụng Dự án của XBuddy gom kế hoạch, giờ công đã duyệt, chi phí, đơn mua hàng và hoá đơn theo từng dự án, có dự toán nhiều phiên bản và lãi/lỗ theo dự án. Khi duyệt giờ, người quản lý có thể giảm trừ giờ tính khách (bắt buộc ghi lý do) mà không làm đổi chi phí. Có thể tách giá vốn và giá bán trên bảng đơn giá, và lấy giá vốn giờ công từ đơn giá nội bộ của kế toán theo vị trí, cấp bậc. Hoá đơn lập theo kỳ từ giờ đã duyệt hoặc theo mốc đã đạt; chỉ giờ đã duyệt mới lên hoá đơn. Dự án nội bộ ghi đủ chi phí nhưng giờ không thể tính phí. Giờ công được ghi qua ứng dụng Chấm công. Xem thêm giải pháp cho công ty dịch vụ CNTT và quản lý dự án, hoặc Trợ lý quản lý dự án.
Câu hỏi thường gặp
Giờ đã làm và giờ tính khách khác nhau thế nào?
Giờ đã làm là thời gian thực tế nhân viên bỏ ra và quyết định chi phí dự án. Giờ tính khách là số giờ đưa lên hoá đơn và quyết định doanh thu. Phần chênh lệch là giờ giảm trừ, nên được quyết định ở bước duyệt kèm lý do.
Làm sao tính đơn giá vốn giờ công?
Cách đơn giản là lấy tổng chi phí nhân sự một năm của một cấp bậc, gồm lương, bảo hiểm phần công ty đóng, phụ cấp và phúc lợi, chia cho số giờ làm việc trong năm. Con số này nên do kế toán quản trị duy trì theo cấp bậc để mọi dự án dùng chung.
Nên lập hoá đơn theo giờ hay theo mốc?
Theo giờ phù hợp khi phạm vi chưa rõ hoặc thay đổi thường xuyên; theo mốc phù hợp khi phạm vi và sản phẩm bàn giao được xác định rõ. Nhiều hợp đồng kết hợp: phần chính theo mốc, phần phát sinh theo giờ, với điều kiện không tính một giờ hai lần.
Vì sao không nên sửa giờ đã làm cho khớp với hoá đơn?
Sửa giờ đã làm xoá mất chi phí thật của dự án, khiến báo cáo hiệu suất và biên lợi nhuận sai. Cách đúng là giữ nguyên giờ đã làm và ghi giờ tính khách riêng, kèm lý do giảm trừ.
Bao lâu nên xem lãi/lỗ dự án một lần?
Ít nhất hằng tuần với dự án đang chạy, ngay sau khi giờ công được duyệt. Phát hiện vượt giờ ở tháng đầu cho phép thương lượng phạm vi hoặc điều chỉnh nhân sự, còn phát hiện ở cuối dự án thì chỉ còn ghi nhận khoản lỗ.